Definir as premissas no Perfil
O Perfil guarda as hipóteses que a Rica usa para calcular a Matriz, a Otimização Pró-Labore e a Pensão por Morte de cada pessoa. Ajuste antes de calcular, com o cliente, para que os cenários falem da vida real dele. A aba se chamava Investimento; o endereço antigo abre o Perfil.
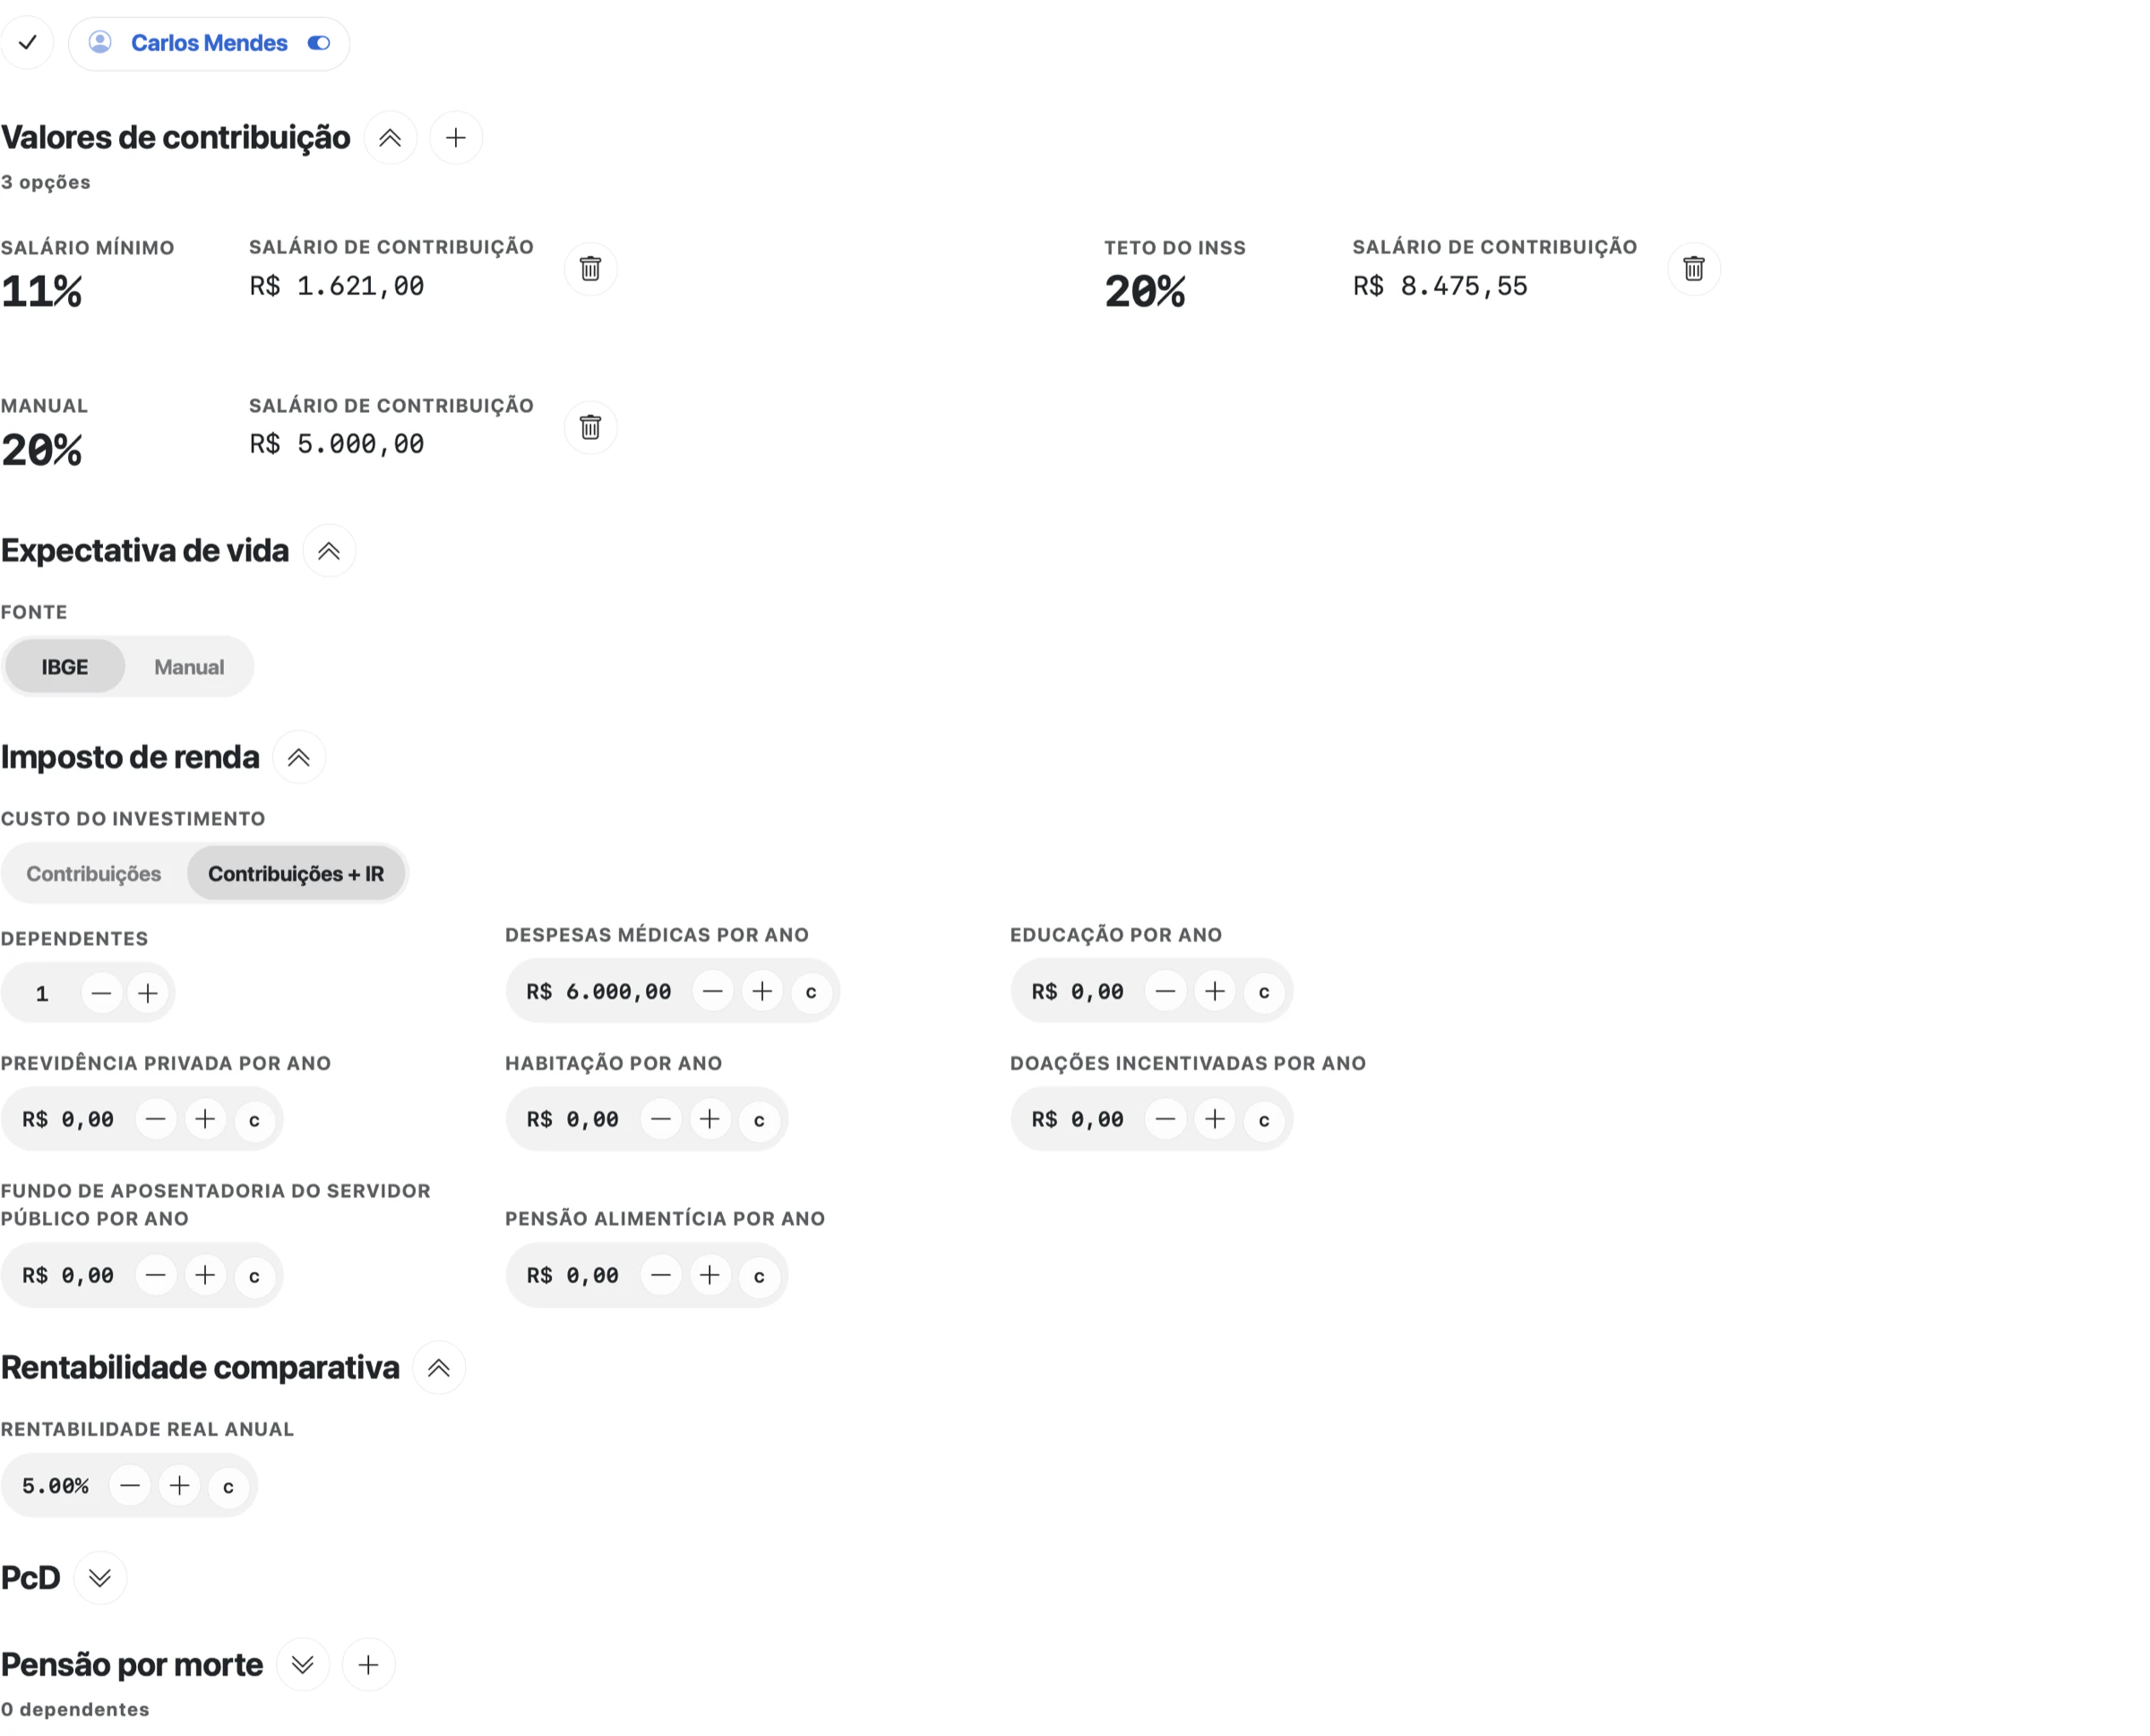
Perfil de Carlos Mendes com uma alteração pendente: o botão de salvar balança até você gravar.
Tela real com dados fictícios.O que precisa existir
O CNIS importado para a pessoa. Sem ele aparece “A matriz da pessoa selecionada ainda não está disponível para configurar investimento previdenciário.” Veja importar o CNIS.
Abrir o Perfil
- Abra Estúdio → Análises → Previdência → Previdência Social → Perfil.
- No seletor ao lado do botão de salvar, escolha a pessoa.
- Abra e feche as seções com Expandir seção e Retrair seção.
Trocar a pessoa no seletor descarta as alterações não salvas, sem perguntar. A confirmação Sair sem salvar? aparece só quando você muda de aba.
Valores de contribuição
Cada opção é uma combinação de salário de contribuição e alíquota. Na Matriz, cada opção vira uma linha de cenários. Sem nada configurado, a Rica começa com 11% do salário mínimo e 20% do teto do INSS.
- Clique em Criar opção de salário de contribuição.
- Na janela Criar salário de contribuição, escolha uma das Predefinições:
- 11% do salário mínimo: contribuição básica sobre o piso previdenciário;
- 20% do salário mínimo: contribuição cheia sobre o piso;
- 11% do teto: a tela descreve como “Referência de sócio do Simples Nacional”. Os 11% valem para todo sócio com pró-labore, porque são a parte descontada do segurado;
- 20% do teto: contribuição cheia sobre o teto do INSS;
- 11% da última contribuição e 20% da última contribuição: usam o salário da última contribuição do CNIS. Quando o CNIS não tem última contribuição, a Rica usa o teto do INSS no lugar dela.
- Ou preencha Salário e Alíquota em Valores para um caso intermediário.
- Clique em Confirmar.
Cada cartão mostra a origem do valor (Salário mínimo, Teto do INSS, Última contribuição ou Manual), a alíquota e o Salário de contribuição. Para tirar uma opção, use Remover opção de contribuição.
Exemplo: Carlos Mendes é autônomo e recolhe por conta própria, como contribuinte individual, 11% sobre o salário mínimo (plano simplificado). Ana mantém 11% do salário mínimo (R$ 1.621,00) e 20% do teto (R$ 8.475,55) e cria uma opção manual de R$ 5.000,00 a 20%, valor que Carlos topa recolher.
Quem paga o quê, para escolher a alíquota certa:
| Situação | Contribuição do segurado | Observação |
|---|---|---|
| Sócio com pró-labore | 11% sobre o pró-labore, até o teto, descontado pela empresa | A empresa paga a CPP de 20% sobre o pró-labore (fora do Simples ou no Anexo IV). A Rica não soma a CPP ao custo. |
| Contribuinte individual no plano normal | 20% sobre o valor escolhido, até o teto | Conta para todas as regras. |
| Contribuinte individual ou facultativo no plano simplificado | 11% sobre o salário mínimo | Não conta para as regras por tempo de contribuição. |
| Empregado | Alíquota progressiva descontada pelo empregador | Não escolhe o salário de contribuição; a Otimização não se aplica. |
A Rica calcula com a alíquota e o salário que você escolher. Ela não confere se a combinação é permitida para o tipo de segurado.
Expectativa de vida
Em Fonte, escolha IBGE (tábua do IBGE de 2021, por idade e sexo) ou Manual. Em Manual, informe a Idade esperada. A expectativa define por quanto tempo a Rica considera que o benefício será recebido, o que muda o ganho, o retorno e o payback.
A tábua guardada na Rica é a de 2021, que ainda reflete a queda de expectativa da pandemia. Se preferir outra referência, use Manual e registre a razão no atendimento, como em casos de histórico de saúde.
Imposto de renda
Em Custo do investimento, escolha:
- Contribuições: o custo do plano é só o valor pago ao INSS;
- Contribuições + IR: soma o imposto de renda que o aumento do pró-labore gera.
Com Contribuições + IR, preencha Dependentes, Despesas médicas por ano, Educação por ano, Previdência privada por ano, Habitação por ano, Doações incentivadas por ano, Fundo de aposentadoria do servidor público por ano e Pensão alimentícia por ano. Esses valores entram como deduções. O campo Dependentes só aumenta o limite de dedução de educação; a Rica não aplica a dedução por dependente. O IR usa a tabela progressiva do exercício 2024, sem o desconto simplificado e sem a isenção de 2026. Veja o que o cálculo considera sobre o pró-labore.
Para Carlos, Ana escolhe Contribuições + IR, 1 dependente e R$ 6.000,00 de despesas médicas por ano.
Rentabilidade comparativa
Rentabilidade real anual é a taxa acima da inflação de uma aplicação financeira usada como comparação. Começa em 4%. A Matriz e a Otimização comparam o benefício do INSS com o que o mesmo dinheiro renderia nessa taxa. Use uma taxa coerente com o perfil do cliente; para Carlos, 4,5%.
PcD
Em Condição, escolha Não PcD ou PcD. Com PcD, escolha o Grau: Leve, Moderada ou Grave. Use só com laudo, porque as regras de aposentadoria da pessoa com deficiência mudam o tempo exigido.
Pensão por morte
Esta seção alimenta Proteção de Renda → Pensão por Morte. Ela simula a morte da pessoa selecionada.
- Em Data do óbito, escolha a data simulada. A data mínima é 13/11/2019, início das regras da Reforma.
- Em Natureza do óbito, escolha Comum, Acidente ou Trabalho. Com Trabalho, a base da pensão, para quem não era aposentado, é a aposentadoria por invalidez acidentária (100% do salário de benefício); nas outras, a ordinária. Com Acidente ou Trabalho, não se aplica a duração de 4 meses por falta de 18 contribuições ou de 2 anos de união.
- Em Situação do segurado, escolha Não aposentado ou Aposentado. Com Aposentado, informe o Valor da aposentadoria.
- Clique em Criar dependente da pensão por morte.
- Na janela Criar dependente, preencha Nome, Vínculo e Data de nascimento. Os vínculos são Cônjuge ou companheiro, Filho, Enteado ou menor tutelado, Pai ou mãe, Irmão e Ex-cônjuge com alimentos.
- Para cônjuge ou companheiro, preencha Início do casamento ou união.
- Marque Invalidez ou Deficiência intelectual, mental ou grave quando for o caso. Para enteado, pais, irmãos e ex-cônjuge, marque Dependência econômica comprovada; sem ela o botão de confirmar não habilita.
- Clique em Confirmar. Para mudar depois, use Editar dependente ou Remover dependente.
Os dependentes são digitados aqui. A Rica não puxa as pessoas da estrutura.
Exemplo: no Perfil de Marina, Ana simula óbito em 22/10/2026, natureza Comum, Não aposentado, e cadastra Rafael Costa (cônjuge, nascido em 1990, união desde 2016) e Lia Costa (filha, nascida em 2021).
Salvar o Perfil
Clique em Salvar opções de investimento previdenciário, no topo. O botão balança de tempos em tempos enquanto há alteração pendente. Quando tudo está gravado, a dica diz “As opções de investimento previdenciário já estão salvas.”
Ao salvar:
- mudanças em contribuição, expectativa, imposto de renda, rentabilidade ou PcD apagam a matriz calculada e a otimização. Clique em na Matriz e na Otimização Pró-Labore;
- mudanças na pensão apagam o resultado da pensão. Em Proteção de Renda → Pensão por Morte, clique em Atualizar cálculo de pensão por morte.
Se você tentar ir para outra aba sem salvar, abre Sair sem salvar? com o aviso “As alterações no perfil serão descartadas.” Use Continuar editando para voltar e salvar, ou Sair sem salvar para descartar.
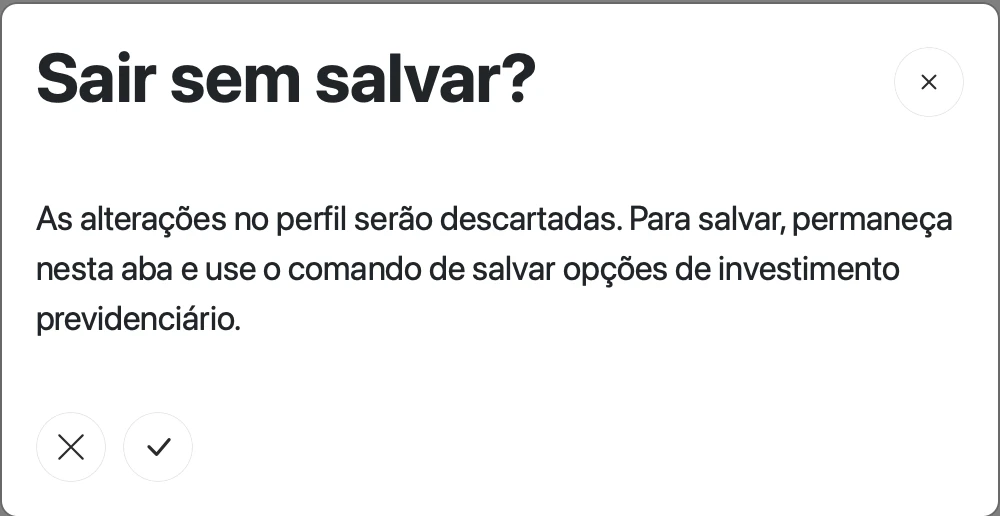
Confirmação ao sair do Perfil com alterações pendentes.
Tela real com dados fictícios.O que pode dar errado
| Sintoma | Causa | O que fazer |
|---|---|---|
| O botão de salvar fica apagado com a dica “Salve as opções após importar ou gerar uma matriz para a pessoa selecionada.” | A pessoa não tem CNIS importado. | Importe o CNIS. |
| As alterações sumiram. | Você trocou a pessoa no seletor antes de salvar. | Refaça e salve antes de trocar. |
| As predefinições da última contribuição dão o mesmo salário do teto. | O CNIS não tem última contribuição identificada, e a Rica usa o teto do INSS como base. | Use Salário e Alíquota manuais. |
| O botão Confirmar do dependente não habilita. | Falta nome, data de nascimento, início da união (cônjuge) ou Dependência econômica comprovada (enteado, pais, irmãos, ex-cônjuge). | Preencha o campo que falta. |
| Salvou e o botão continua balançando. | A gravação não foi aceita, por exemplo porque outra pessoa alterou a análise ao mesmo tempo. | Recarregue a página, refaça e salve de novo. |
| A Matriz está em branco depois de salvar. | O salvamento apagou a matriz calculada. | Na Matriz, clique em Atualizar matriz de planejamento da pessoa selecionada. |