Simular o patrimônio na aba Vida
A aba Vida simula, mês a mês, o patrimônio de uma pessoa da idade atual até a expectativa de vida. O gráfico compara quanto os ativos têm de liquidez com quanto a pessoa vai gastar em cada ano. Use para responder se o patrimônio dura até o fim e o que muda se a aposentadoria vier antes ou se o aporte aumentar.
A antiga área Patrimônio, com as abas Projeções e Simulação, virou a aba Vida. Endereços antigos como …/analises/patrimonio/simulacao abrem a Vida.
O que precisa existir
- Uma projeção para a pessoa. Veja criar e ajustar uma projeção.
- Data de nascimento da pessoa em Estrutura → Pessoas. Sem ela, a idade atual começa em 38 anos.
- Investimentos ligados à projeção, com valores, taxas e manutenções. Veja montar ativos e passivos da curva.
Abrir a simulação
- Com o cliente em atendimento, abra Estúdio → Análises → Vida.
- Clique em Expandir painel simulação.
- Em Projeções, marque o check da projeção que quer simular. Sem marcação, a Rica usa a primeira projeção da lista.
- Confira os Parâmetros e os Investimentos do painel.
- Feche o painel com Fechar ou Retrair painel simulação para ver o gráfico inteiro.
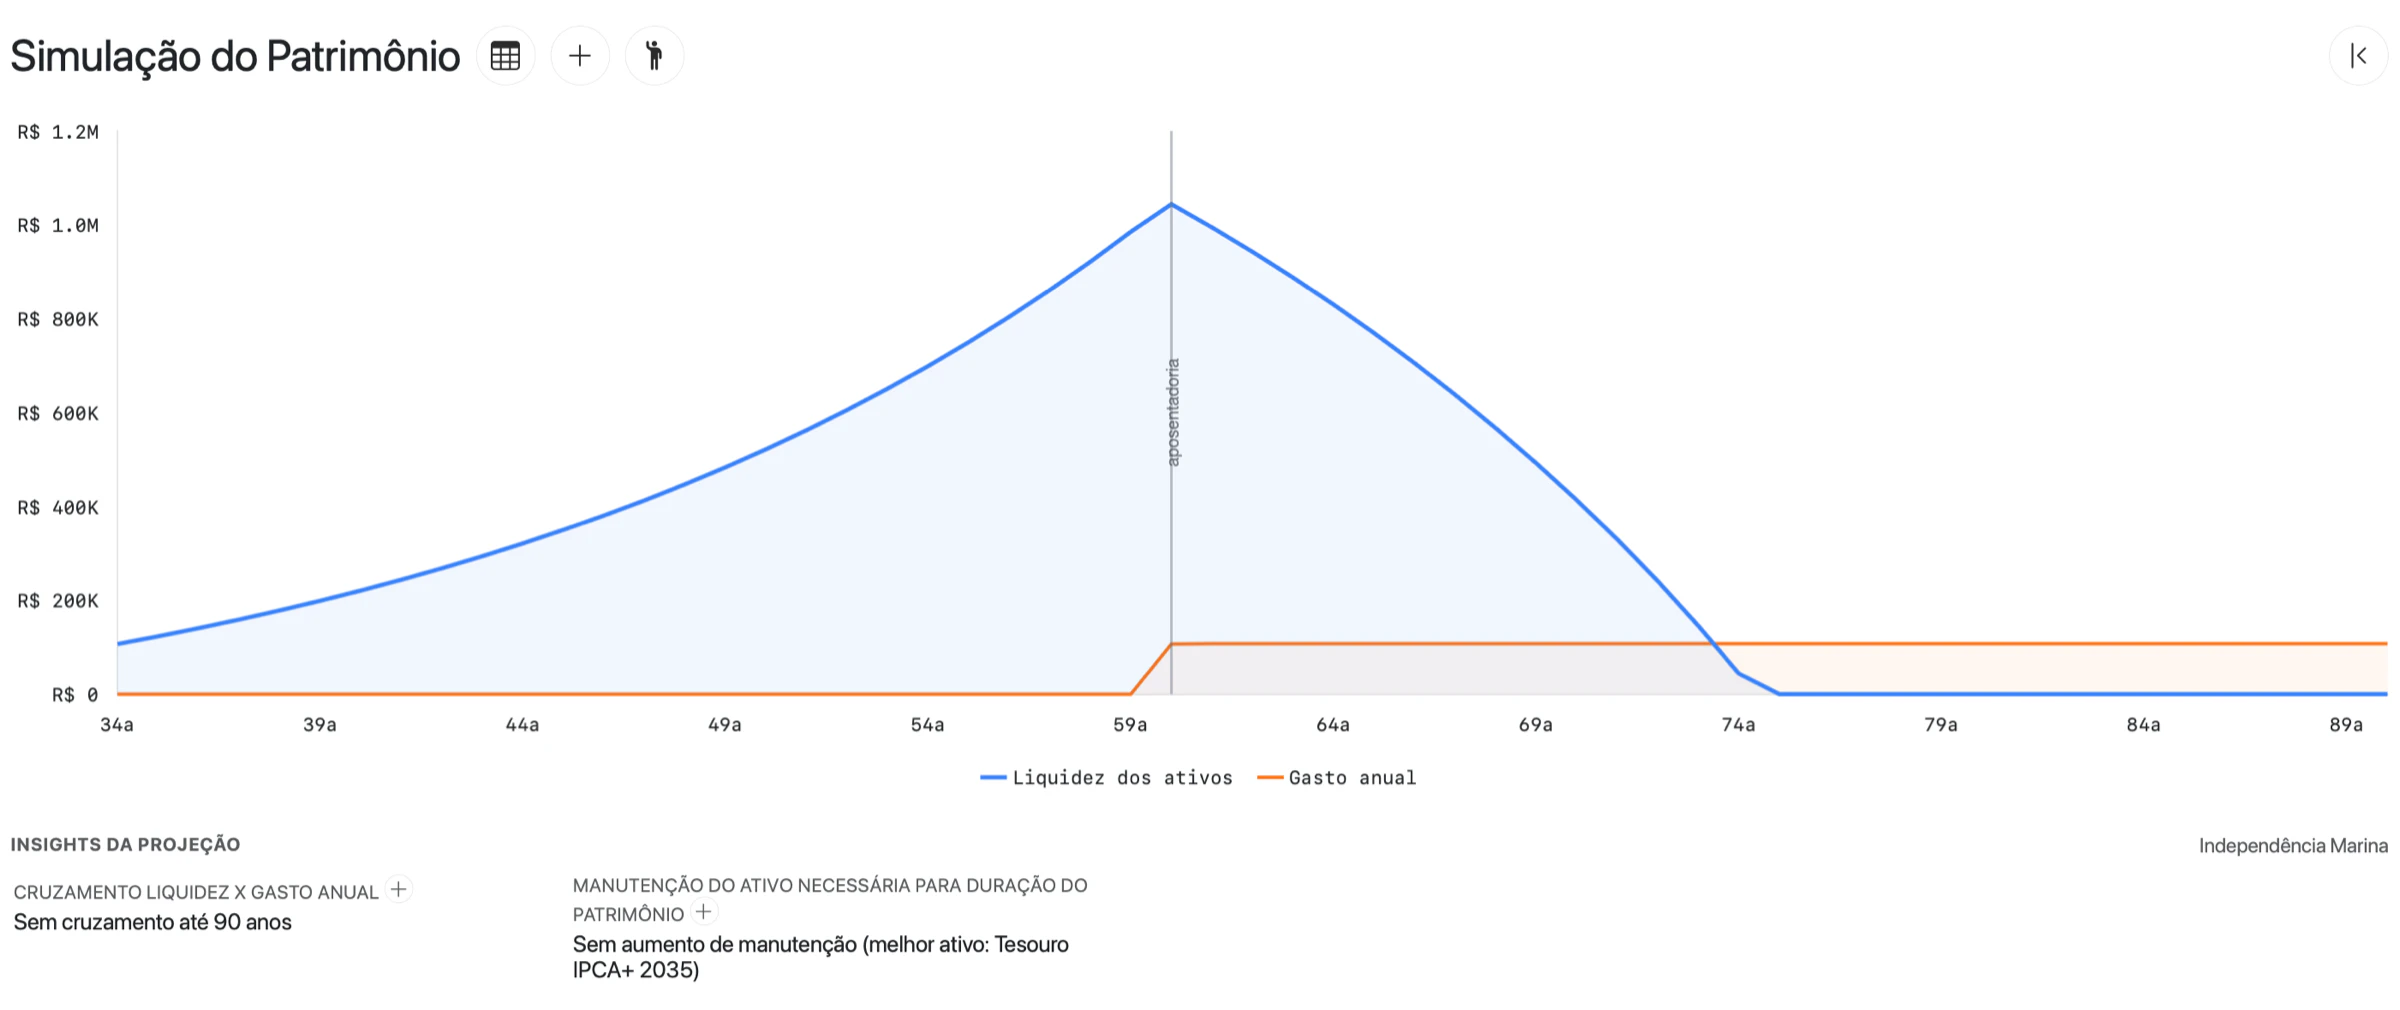
Projeção Independência Marina: a liquidez cresce até a aposentadoria e se esgota perto dos 75 anos. O insight de cruzamento diz outra coisa; leia o gráfico.
Tela real com dados fictícios.Como ler o gráfico
O eixo horizontal mostra a idade, de ano em ano (“34a”, “35a”…). A linha vertical marca a idade de aposentadoria.
| Linha | O que é | Como a Rica calcula |
|---|---|---|
| Liquidez dos ativos | Quanto os ativos marcados somam em cada aniversário | Parte do valor atual de cada item. A cada mês, soma o rendimento (taxa ao ano do item menos a inflação do item) e as manutenções de entrada, e retira as manutenções de saída. Itens com valor atual negativo entram como passivo e reduzem a liquidez. |
| Gasto anual | Quanto sai dos ativos em cada ano | Soma, nos 12 meses seguintes, das saídas líquidas das manutenções ativas de cada item (saídas menos entradas do mesmo item, quando o resultado é negativo). |
O ponto em que a liquidez cruza o gasto anual é o momento em que o patrimônio deixa de cobrir um ano de gastos.
Passe o mouse sobre o gráfico para ver os valores de cada idade. Clique em Como aproveitar esta tela para ler as dicas da própria tela.
Insights da projeção
Abaixo do gráfico, Insights da Projeção mostra:
- Cruzamento liquidez x gasto anual: se a liquidez fica acima, abaixo ou igual ao gasto, com as idades em que isso muda;
- Manutenção do ativo necessária para duração do patrimônio: para cada ativo, quanto ele precisaria receber por período para o patrimônio durar até a expectativa de vida, com a taxa e a frequência.
Exemplo de leitura
Marina Costa nasceu em 12/03/1992 e tem 34 anos. A projeção Independência Marina prevê aposentadoria aos 60 e expectativa de vida de 90. Os itens marcados são:
| Item | Valor atual | Taxa a.a. | Inflação a.a. | Manutenções |
|---|---|---|---|---|
| CDB Inter 110% do CDI (Open Finance) | R$ 42.180,00 | 11% | 4,5% | Nenhuma |
| Tesouro IPCA+ 2035 (B3) | R$ 64.210,30 | 10% | 4,5% | Nenhuma |
| Plano de independência Marina (item manual) | R$ 0,00 | 10% | 4,5% | Entrada de R$ 800,00 por mês até a aposentadoria; Saída de R$ 9.000,00 por mês da aposentadoria até a expectativa de vida |
Os dois primeiros vêm sincronizados; as taxas deles foram ajustadas no painel para a simulação. O terceiro é um item manual criado na Vida só para guardar os aportes e as retiradas do plano. Até os 60, o gasto anual fica em zero. Aos 60, sobe para R$ 108.000,00 por ano com a retirada mensal.
O financiamento do carro é de Rafael. A Vida lista só os investimentos da pessoa da projeção, por isso ele entra numa projeção de Rafael, como mostra montar ativos e passivos. No print, a liquidez chega a cerca de R$ 1 milhão aos 60, cai abaixo do gasto anual por volta dos 73 e zera perto dos 75. Mesmo assim, o insight Cruzamento liquidez x gasto anual mostra “Sem cruzamento até 90 anos”. Confie no gráfico: com a retirada de R$ 9.000,00 por mês, o patrimônio não chega aos 90, e Marina precisa aportar mais, se aposentar mais tarde ou reduzir a retirada.
Testar cenários no painel
No painel Simulação:
- Parâmetros: Idade atual, Idade de aposentadoria e Expectativa de vida. Mudar a aposentadoria move as manutenções ligadas a ela.
- Investimentos: o check da pílula inclui ou tira o item da curva. Cada item mostra Participação e Rendimento mensal estimado (ativos), ou Saída mensal estimada (passivos), e Manutenções.
- Em cada item, ajuste Valor Atual, Manutenção mensal e Taxa a.a. (%).
Exemplo: com a aposentadoria em 62 em vez de 60, Marina aporta por mais dois anos e retira por dois anos a menos. Veja se o cruzamento se afasta dos 90.
O que fica gravado e o que é só simulação
| Ação | Grava? |
|---|---|
| Mudar idades em Parâmetros | Não. Ao recarregar, a Rica volta às idades da projeção. |
| Incluir ou tirar um item da curva pelo check | Não. |
| Mudar Manutenção mensal no painel | Não. |
| Mudar Valor Atual ou Taxa a.a. (%) no painel | Não, até você abrir o item. Se depois clicar na pílula do item e em Confirmar, os valores ajustados são gravados no investimento. |
| Criar, editar ou excluir um item pelo painel | Sim. O investimento é gravado ou excluído na estrutura e aparece também no Hub. |
| Criar ou editar uma projeção | Sim. |
Itens com valor atual negativo (passivos) aparecem como R$ 0,00 na janela do investimento, porque o campo não aceita número negativo. Se você mexer nesse campo e confirmar, o passivo vira zero ou positivo.
Para testar um cenário sem mudar o cadastro, ajuste o painel e não abra a pílula do item. Para mudar a projeção de vez, use Editar Projeção e Salvar projeção.
Ver a montagem mês a mês
- Clique em Exibir tabela.
- Use Buscar na tabela... para filtrar por item, tipo ou mês.
- Volte com Exibir gráfico.
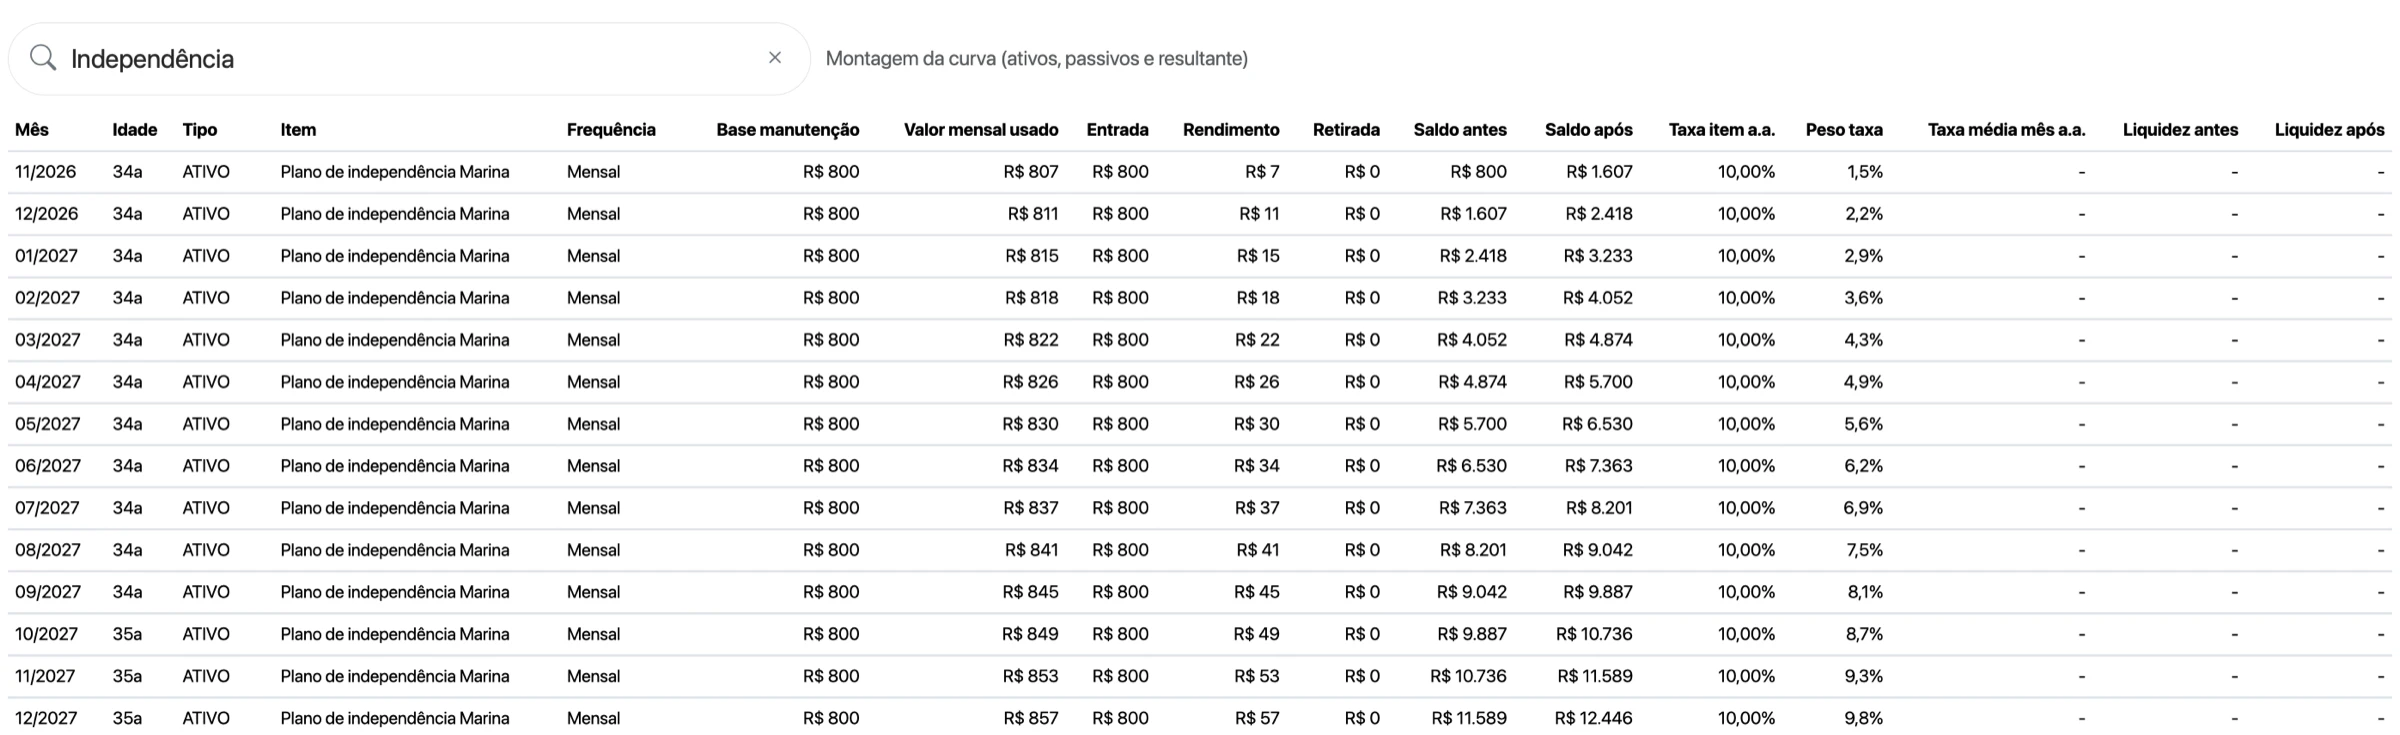
Tabela filtrada por “Independência”. Cada mês tem uma linha por item e uma linha Resultado do mês.
Tela real com dados fictícios.A tabela Montagem da curva (ativos, passivos e resultante) tem uma linha por item em cada mês, de tipo ATIVO ou PASSIVO, e uma linha RESULTANTE (“Resultado do mês”). As colunas mostram a base da manutenção, o valor mensal usado, entrada, rendimento, retirada, saldos antes e depois, a taxa do item, o peso da taxa, a taxa média do mês e a liquidez antes e depois do mês. Use para explicar ao cliente de onde vem cada ponto da curva.
Usar na reunião
- Mostre a curva com os valores atuais e pergunte se a idade de aposentadoria e a expectativa de vida fazem sentido para o cliente.
- Teste uma ou duas alterações no painel, como aposentar dois anos depois, e mostre o efeito no cruzamento.
- Grave na projeção só o cenário combinado.
- Leve as decisões para os Objetivos, como aumentar o aporte do Apartamento próprio.
O que pode dar errado
| Sintoma | Causa | O que fazer |
|---|---|---|
| Pronto para criar projeções? no painel e gráfico vazio | Não há projeção | Crie uma projeção. |
| A idade atual aparece como 38 | A pessoa não tem data de nascimento | Informe a data em Estrutura → Pessoas. |
| Criar novo investimento desabilitado, com “Selecione uma projeção para criar investimento” | Nenhuma projeção escolhida ou a pessoa da projeção não tem projeto | Marque uma projeção. Confira se a pessoa tem projeto em Estrutura. |
| Gasto anual zerado | Nenhum item tem manutenção do tipo Saída | Crie as manutenções de saída nos itens. |
| A curva não muda depois de editar um item no Hub | A projeção não tem o item ligado | Abra Editar Projeção e marque o item em Investimentos. |
| Valores simulados viraram o cadastro | Você ajustou o painel e depois confirmou o item | Abra o item e corrija Valor atual e Rendimento (% a.a.). |