Comparar cenários na Matriz
A Matriz Previdenciária cruza cada valor de contribuição do Perfil com as regras de aposentadoria do INSS e mostra, em cada cruzamento, o benefício estimado, quanto o cliente vai pagar e quanto ganha com isso. Use para escolher com o cliente quanto e por quanto tempo contribuir.
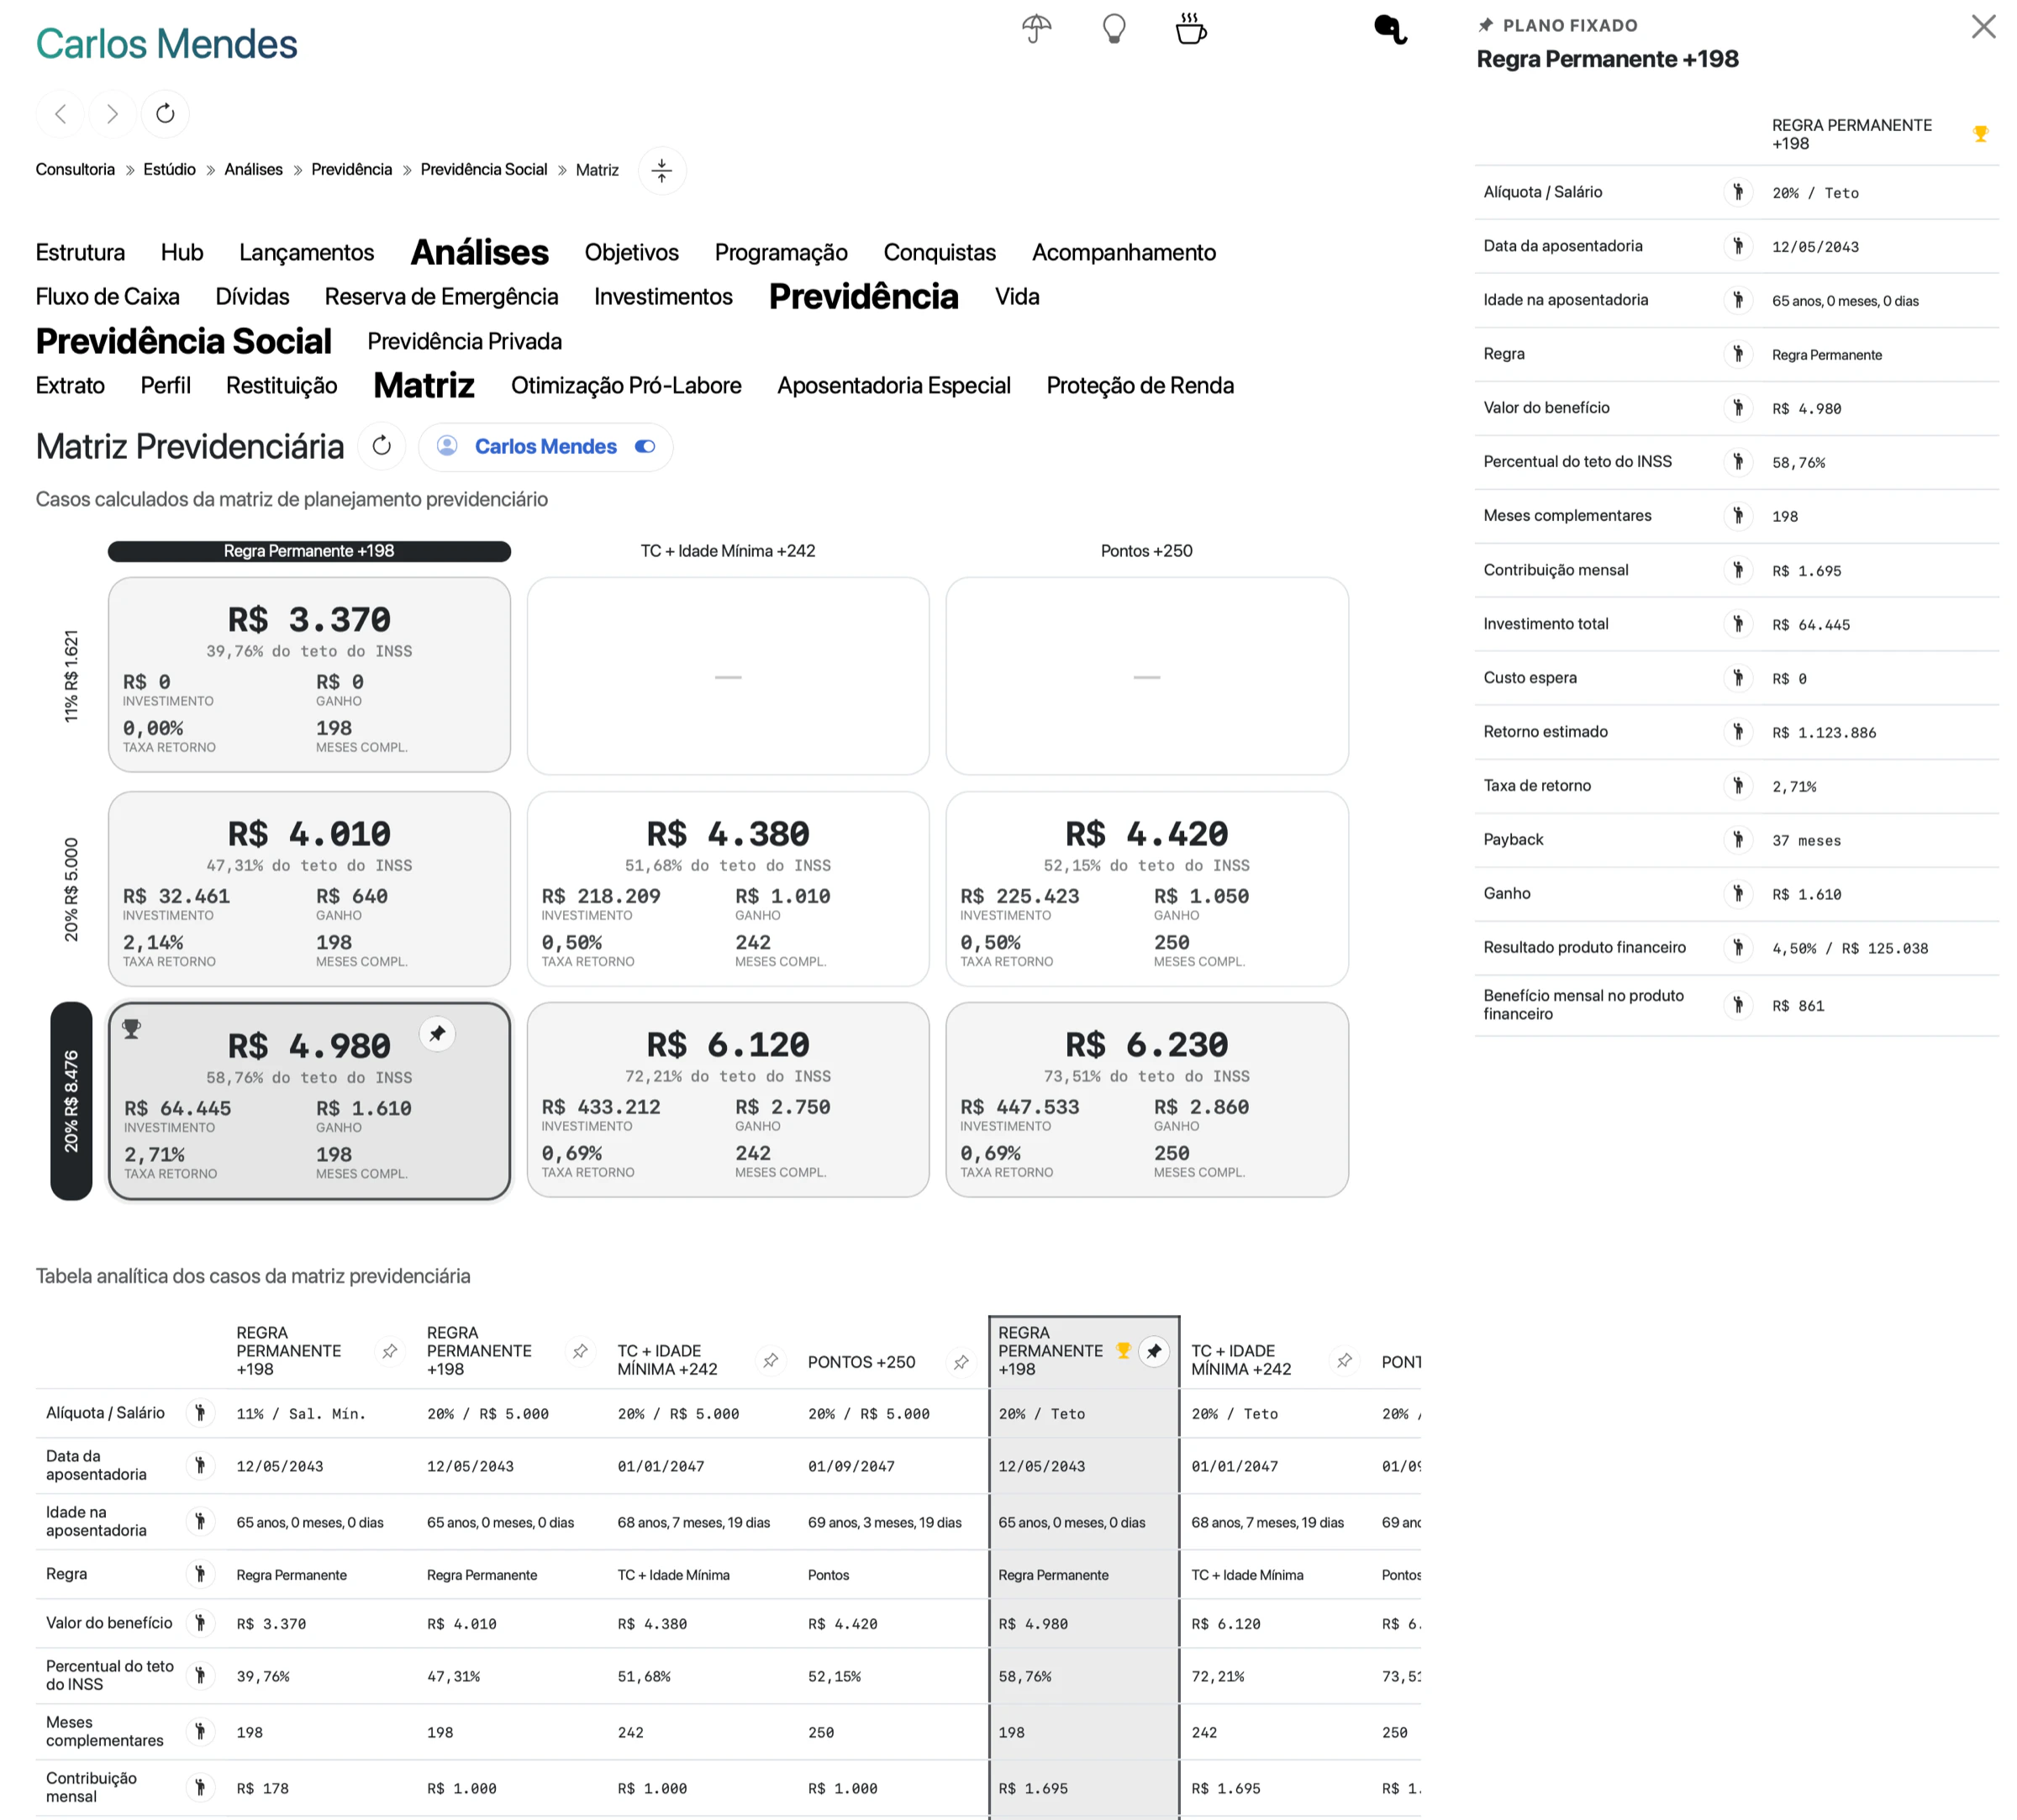
Matriz de Carlos Mendes com o caso do troféu fixado. O plano básico (R$ 3.370, sem investimento) está na primeira célula; as combinações de 11% com as regras por tempo de contribuição ficam com traço.
Tela real com dados fictícios.O que precisa existir
- O CNIS importado e revisado. Veja ler e corrigir o extrato.
- As premissas do Perfil salvas. Veja definir as premissas no Perfil.
Calcular a Matriz
- Abra Estúdio → Análises → Previdência → Previdência Social → Matriz.
- No seletor ao lado do botão de atualizar, escolha a pessoa.
- Clique em Atualizar matriz de planejamento da pessoa selecionada e aguarde.
A Matriz não calcula sozinha. Depois de importar o CNIS pelo Extrato, corrigir uma relação ou salvar o Perfil, a tela fica em branco até você clicar em Atualizar matriz de planejamento da pessoa selecionada. Clientes criados por Importar cliente pelo CNIS já chegam com a Matriz calculada.
Como ler a grade
- Cada linha é um valor de contribuição do Perfil: alíquota e salário, como “20% R$ 8.476”.
- Cada coluna é uma regra de aposentadoria seguida da quantidade de meses que a pessoa ainda contribui até a data de aposentadoria daquela regra, como “+198”. Nos planos de otimização, só parte desses meses usa o valor da linha; os demais seguem no plano básico.
- Uma célula com traço indica combinação sem cenário.
As colunas usam estes nomes:
| Coluna | Regra |
|---|---|
| Pontos (Regra de Pontos) | Transição por tempo de contribuição e pontos (art. 15 da EC 103/2019). |
| TC + Idade Mínima | Transição por tempo de contribuição e idade mínima progressiva (art. 16). |
| Pedágio 50% | Transição com pedágio de 50% do tempo que faltava em 13/11/2019 (art. 17). |
| Pedágio 100% | Transição com pedágio de 100% e idade mínima (art. 20). |
| Regra de Transição | Transição da aposentadoria por idade (art. 18). |
| Regra Permanente | Regra geral depois da Reforma: 65 anos (homem) ou 62 anos (mulher). |
Cada célula mostra:
| Item | O que é |
|---|---|
| Valor em destaque | Benefício mensal estimado, em reais de hoje. |
| “% do teto do INSS” | Benefício dividido pelo teto atual. |
| Investimento | Custo do plano: contribuições acima do plano básico e, com Contribuições + IR no Perfil, o imposto de renda a mais. |
| Ganho | Quanto o benefício mensal sobe em relação ao plano básico. |
| Taxa retorno | Ganho mensal médio, com 13º, dividido pelo Investimento, em % ao mês. É o mesmo indicador da linha Taxa de retorno da tabela e da Taxa de retorno mensal da Otimização. |
| Meses compl. | Meses de contribuição até a data de aposentadoria do plano. |
marca o Caso escolhido: o cenário com o maior retorno líquido acumulado até a expectativa de vida (ganho do benefício menos o investimento, ao longo dos anos de recebimento). Passe o mouse sobre a célula para ver o resumo: “Base 20% R$ 8.476, regra … Benefício … do teto do INSS.”
Quando o CNIS mostra uma pensão por morte recebida, a célula traz “Renda com pensão” (o valor soma aposentadoria e pensão, com as faixas de acumulação) ou “Aposentadoria sem pensão” (faltaram dados da pensão e o valor considera só a aposentadoria).
Leitura do exemplo de Carlos Mendes, nascido em 12/05/1978, com 28 anos e 3 meses de contribuição: empregado de 1998 a 2012 e, desde 2013, autônomo no plano simplificado (11% do salário mínimo), que não conta para as regras por tempo de contribuição. Pela Regra Permanente, ele se aposenta aos 65 anos, em 05/2043, depois de mais 198 contribuições. No plano básico (11% do salário mínimo até lá), o benefício estimado é de R$ 3.370. A célula do troféu, na linha “20% R$ 8.476” e coluna “Regra Permanente +198”, mostra R$ 4.980 de benefício, 58,76% do teto, Investimento de R$ 64.445, Ganho de R$ 1.610 e Taxa retorno de 2,71%. Em palavras: Carlos paga 20% sobre o teto em 36 dos 198 meses, gasta R$ 54.604,80 a mais em contribuições e R$ 9.840,00 a mais de IR, e passa a receber R$ 1.610 a mais por mês a partir de 05/2043. A Otimização Pró-Labore mostra esse mesmo plano como Ótimo.
Fixar planos para comparar
- Na célula, clique em Fixar plano.
- O painel Plano fixado abre à direita com os indicadores desse plano.
- Fixe outro plano para trocar o painel. Desafixar plano ou o botão de fechar do painel tiram a fixação.
Use para manter um plano à vista enquanto percorre a grade.
Abrir a memória de cálculo
Clique em qualquer lugar da célula (o indicador lembra que ela abre detalhes). Abre uma janela em tela cheia com:
- resumo: benefício mensal, investimento total, ganho estimado, taxa de retorno, payback e meses complementares;
- Plano: regra, tipo de benefício, data e idade na aposentadoria, expectativa de vida, salário de contribuição, alíquota e contribuição mensal;
- Renda mensal inicial: soma e média dos salários atualizados, salário de benefício, coeficiente, RMI, contribuições consideradas, descartes realizados e divisor;
- Retorno e comparação: retorno estimado, lucro do planejamento, benefício base e planejado com 13º proporcional, rentabilidade comparativa anual, resultado financeiro comparativo e duração do saque comparativo;
- Requisitos: tempo calculado, tempo de contribuição, carência cumprida e complementar, pontos e pontos complementares;
- Salários de contribuição: cada competência com salário, correção e salário atualizado;
- Observações do cálculo.
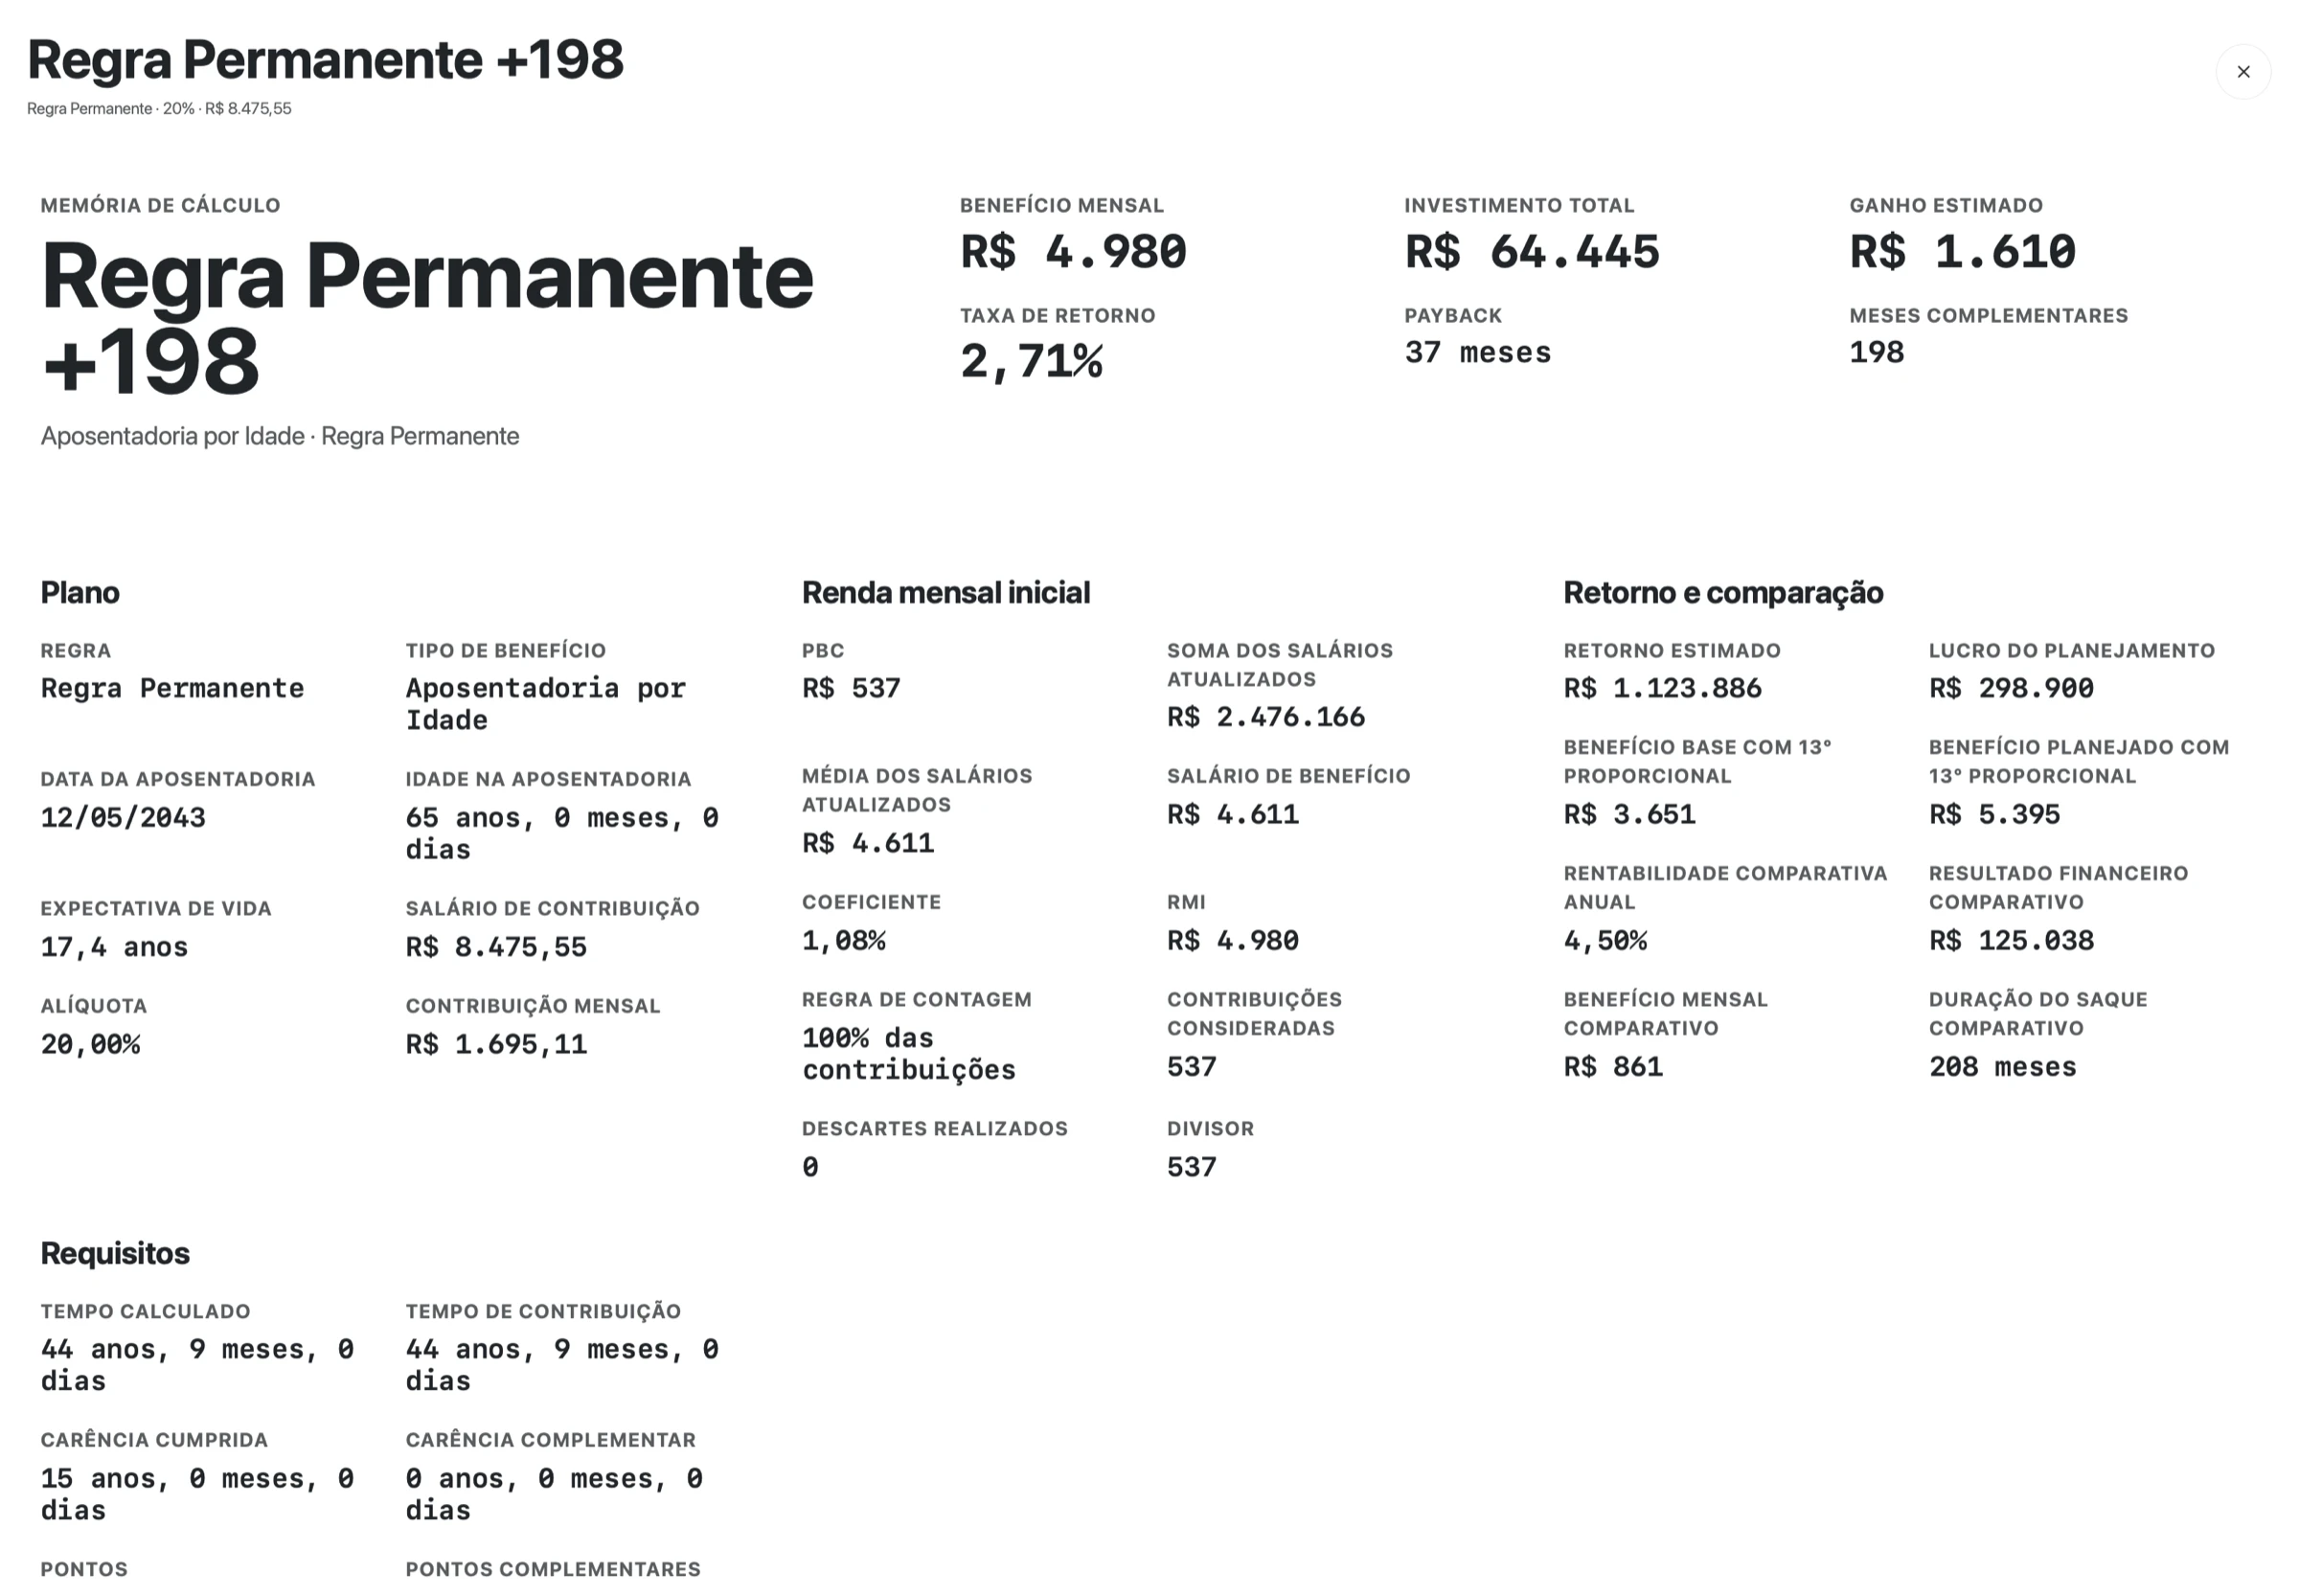
Memória de cálculo do caso escolhido. Use para mostrar de onde sai o benefício.
Tela real com dados fictícios.Ler a tabela analítica
Abaixo da grade, a Tabela analítica dos casos da matriz previdenciária põe os planos lado a lado. Cada linha tem uma descrição ao passar o mouse:
| Linha | O que é |
|---|---|
| Alíquota / Salário | Percentual e base do plano. |
| Data da aposentadoria | Quando os requisitos são atingidos. |
| Idade na aposentadoria | Idade nessa data. |
| Regra | Regra usada no cálculo. |
| Valor do benefício | Benefício mensal estimado. |
| Percentual do teto do INSS | Benefício em relação ao teto. |
| Meses complementares | Meses de contribuição complementar. |
| Contribuição mensal | Valor mensal a pagar no plano. |
| Investimento total | Soma das contribuições até a aposentadoria. |
| Custo espera | O que o cliente deixa de receber ao escolher este plano em vez do que aposenta mais cedo. |
| Retorno estimado | Retorno financeiro total sobre as contribuições. |
| Taxa de retorno | Retorno percentual sobre o investimento. |
| Payback | Meses de benefício, contados da aposentadoria e com 13º, para o ganho pagar o investimento. No exemplo de Carlos, 37 meses. |
| Ganho | Ganho financeiro projetado no benefício. |
| Resultado produto financeiro | Taxa anual e capital acumulado se o mesmo dinheiro fosse para uma aplicação. |
| Benefício mensal no produto financeiro | Saque mensal que esse capital permitiria. |
Como usar na reunião
Escolha dois a quatro planos: o básico, o do troféu e um intermediário. Compare Contribuição mensal, Data da aposentadoria, Valor do benefício e Payback. Use as linhas de produto financeiro para responder “e se eu aplicasse esse dinheiro?”. Valores distantes no tempo dependem de teto, salário mínimo e regras que podem mudar.
O que pode dar errado
| Sintoma | Causa | O que fazer |
|---|---|---|
| A tela está em branco. | Não há matriz calculada para a pessoa, ou ela foi apagada por uma correção no Extrato ou no Perfil. | Clique em Atualizar matriz de planejamento da pessoa selecionada. |
| Clicar em Atualizar matriz de planejamento da pessoa selecionada não muda nada. | A pessoa não tem CNIS importado. O botão continua ativo, mas não há o que calcular. | Importe o CNIS. |
| Falta a linha de um valor de contribuição. | A opção não está no Perfil ou não foi salva. | Crie a opção no Perfil, salve e recalcule. |
| “Não foi possível carregar a memória de cálculo deste cenário.” | A consulta dos detalhes falhou. | Feche a janela e clique na célula de novo. |
| Idade mínima ou regras não batem com o cliente. | O sexo deduzido pelo primeiro nome está errado, ou falta tempo especial, PcD ou correção no Extrato. | Confira o cabeçalho do Extrato e o Perfil. Veja limites e premissas. |