Avaliar a otimização do pró-labore
Para quem decide o próprio salário de contribuição, como o sócio que define o pró-labore ou o autônomo que recolhe por conta própria, pagar alguns meses sobre um valor maior pode aumentar a aposentadoria. A Otimização Pró-Labore calcula quantas dessas contribuições de otimização valem a pena, quanto custam com imposto de renda e como o resultado se compara a investir o mesmo dinheiro.
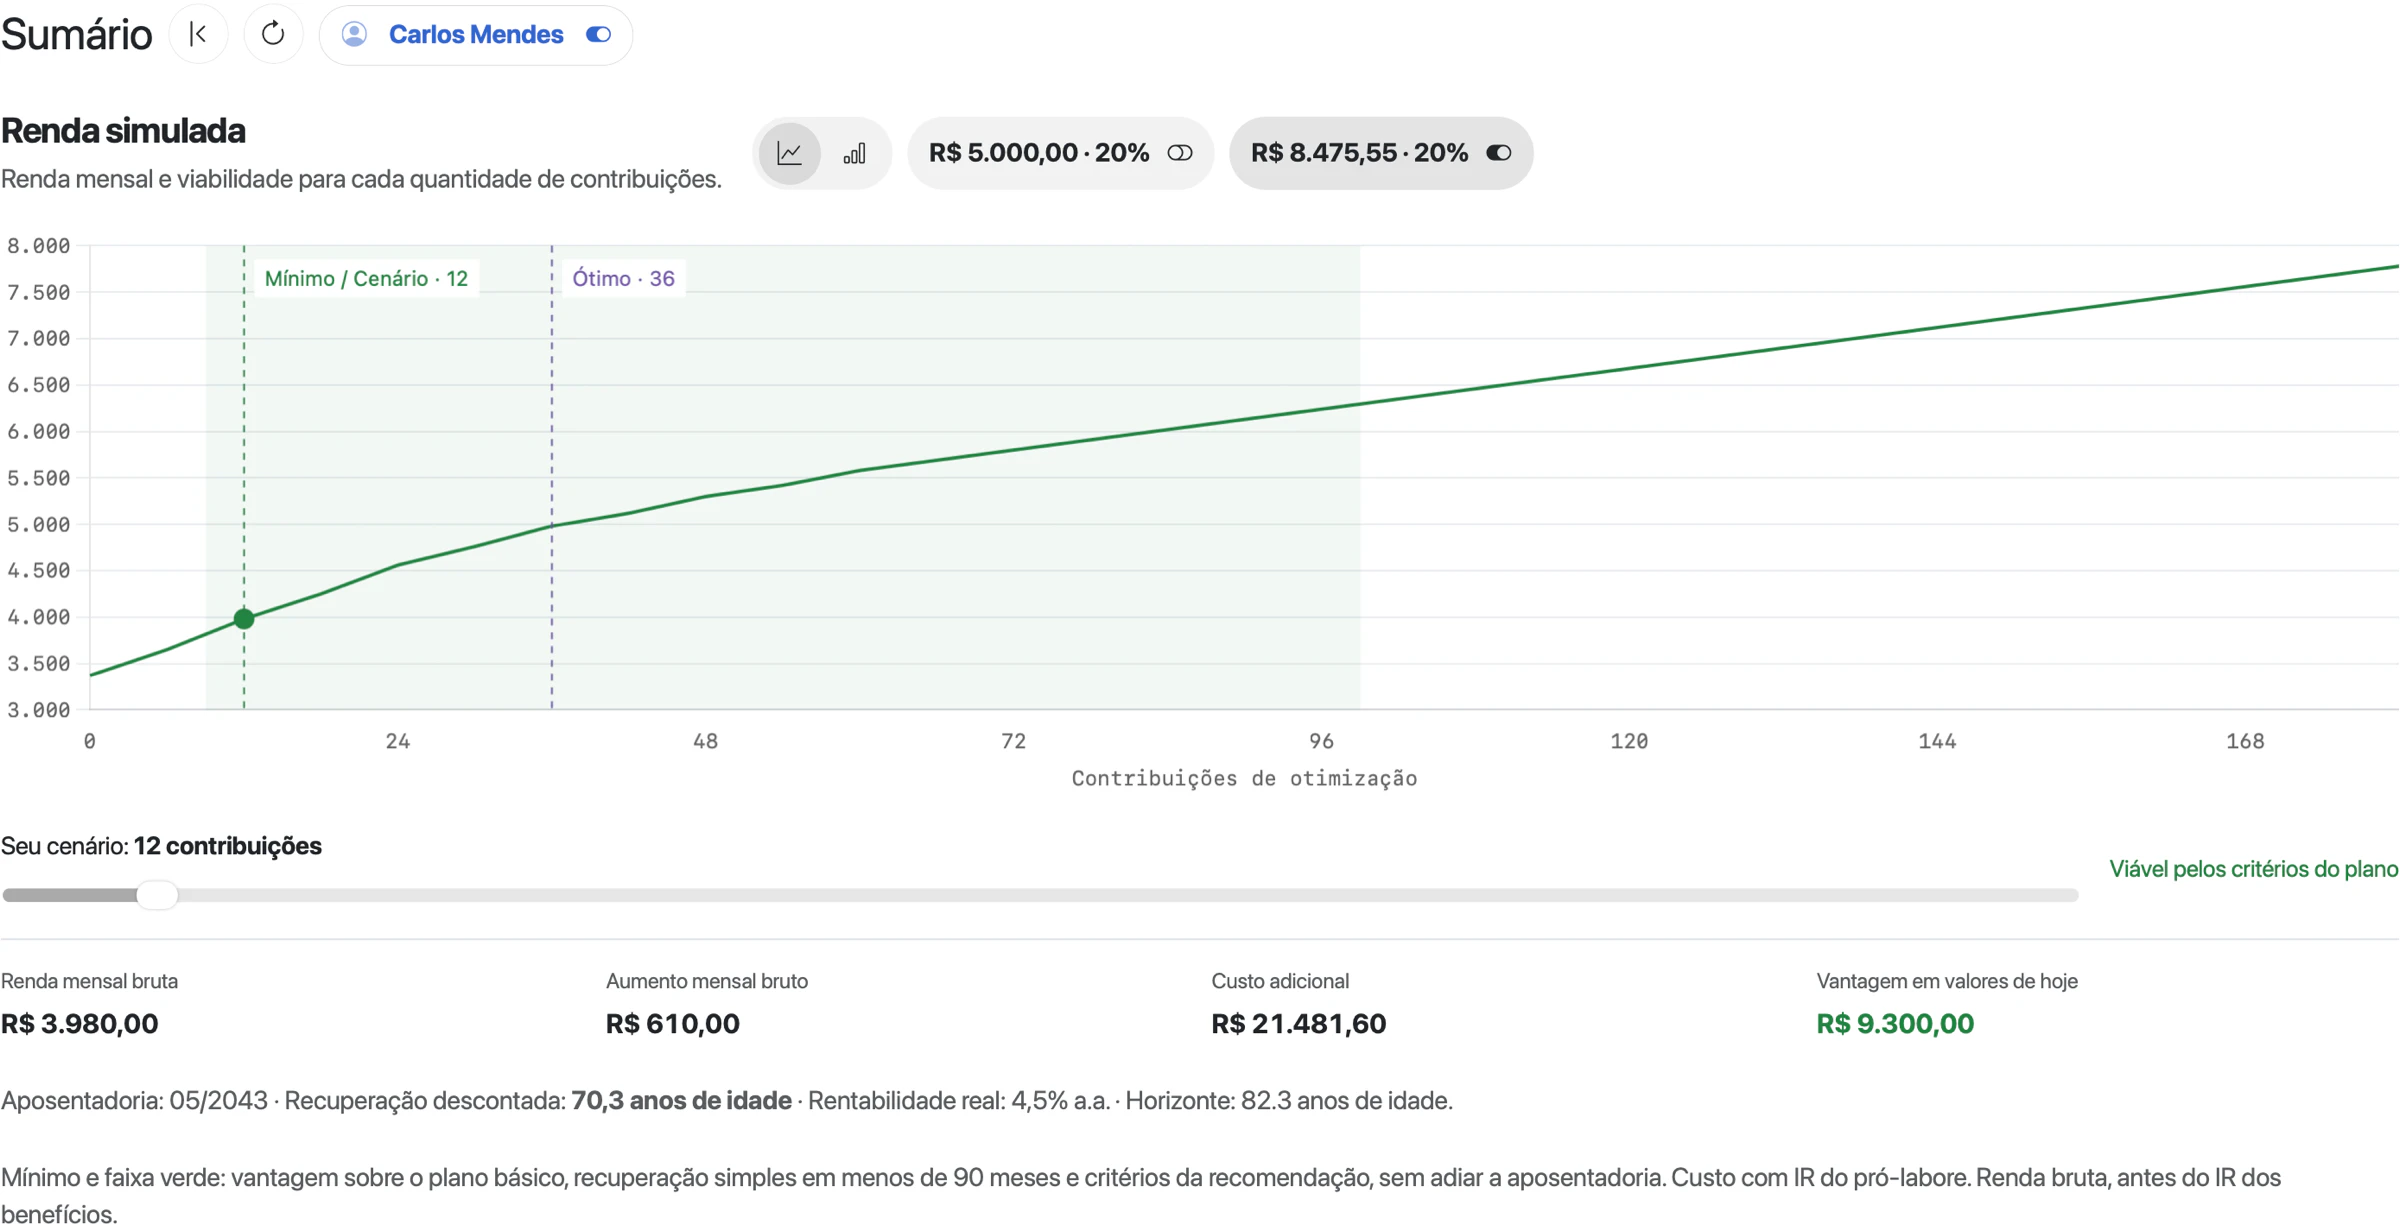
Sumário de Carlos Mendes com o seletor no mínimo viável.
Tela real com dados fictícios.Termos usados nas telas:
| Termo | Significado |
|---|---|
| Plano básico | Seguir contribuindo como hoje até a aposentadoria. Para Carlos, 11% do salário mínimo. |
| Contribuições de otimização | Meses, entre os que faltam até a aposentadoria, em que a pessoa contribui sobre um salário maior (na curva escolhida). Os outros meses seguem no plano básico. São diferentes dos Meses compl. da Matriz, que contam todos os meses até a aposentadoria. |
| Qualidade de segurado | Condição de quem contribui o bastante para manter a cobertura do INSS. Sem otimização indicada, o cliente segue só com o necessário para mantê-la. |
| Critérios da recomendação | Vantagem sobre o plano básico; recuperação do custo em menos de 90 meses quando o histórico tem contribuição antes de 13/11/2019, ou de 180 meses nos demais casos; até 180 contribuições de otimização (240 no segundo caso); taxa de retorno e payback positivos; e nenhum adiamento da aposentadoria. |
O que precisa existir
- O CNIS importado e as premissas do Perfil salvas, em especial os valores de contribuição, o imposto de renda e a rentabilidade comparativa. Veja definir as premissas no Perfil.
- A Matriz calculada. A otimização parte do caso escolhido da Matriz; sem ele, usa o primeiro valor de contribuição do Perfil. Veja comparar cenários na Matriz.
Calcular a otimização
- Abra Estúdio → Análises → Previdência → Previdência Social → Otimização Pró-Labore. A subaba Sumário abre primeiro.
- Escolha a pessoa no seletor.
- Clique em Atualizar cálculo de otimização e aguarde.
O botão existe em todas as subabas e recalcula tudo. Sem cálculo salvo, a página mostra só a barra do topo. Se aparecer “Atualize o cálculo para ver o mínimo viável e comparar os planos parciais.”, o resultado salvo veio da Matriz e ainda não tem a curva de viabilidade: clique em .
Ler o Sumário
O gráfico Renda simulada mostra a renda mensal para cada quantidade de contribuições de otimização. Os marcos no gráfico são:
- Mínimo: a menor quantidade que já dá vantagem sobre o plano básico, dentro dos critérios da recomendação;
- Ótimo: a quantidade do plano recomendado pela Matriz;
- Cenário: a quantidade escolhida no seletor.
Acima do gráfico, as pílulas de salário e alíquota trocam a curva entre os valores de contribuição do Perfil. Linha e Barras trocam o tipo de gráfico.
Arraste Seu cenário para ver cada quantidade de contribuições:
| Item | O que é |
|---|---|
| Renda mensal bruta | Benefício estimado com essa quantidade de contribuições, antes do IR. |
| Aumento mensal bruto | Quanto o benefício sobe em relação ao plano básico. |
| Custo adicional | Quanto o cliente paga a mais em contribuições (e IR, se ligado no Perfil). |
| Vantagem em valores de hoje | Ganho sobre o plano básico, trazido a valor presente pela rentabilidade comparativa. Acima de zero, compensa. |
Ao lado do seletor aparece a situação: “Viável pelos critérios do plano”, “Plano básico”, “Empata com o plano básico”, “Fora dos critérios da recomendação”, “Não compensa nas premissas atuais” ou “Viabilidade indisponível”. Abaixo, uma linha resume as premissas: data da aposentadoria, Recuperação descontada (idade em que o custo se paga), rentabilidade real e horizonte.
A linha seguinte explica a faixa verde do gráfico: “Mínimo e faixa verde: vantagem sobre o plano básico, recuperação simples em menos de” um limite de meses “e critérios da recomendação, sem adiar a aposentadoria.” Ela também diz se o custo inclui o IR do pró-labore.
Leitura do exemplo de Carlos Mendes (aposentadoria em 05/2043, plano básico de R$ 3.370,00), na curva de 20% sobre o teto: o mínimo é 12 contribuições e o ótimo é 36, o mesmo plano do troféu na Matriz. Com 12, a renda vai a R$ 3.980,00, um aumento de R$ 610,00 por mês. O Custo adicional é de R$ 21.481,60: 12 × R$ 1.516,80 (R$ 1.695,11 de 20% do teto menos os R$ 178,31 do básico) mais R$ 3.280,00 de IR a mais, porque o Perfil está em Contribuições + IR. A vantagem em valores de hoje é de R$ 9.300,00. Com 36, a renda vai a R$ 4.980,00 e o custo a R$ 64.444,80.
Plano recomendado
Abra o painel com Expandir painel de sumário. O painel Plano recomendado tem quatro blocos:
- Plano indicado: contribuições de otimização, data e idade na aposentadoria, benefício otimizado, contribuições consideradas e redutor do divisor mínimo pré-Plano Real;
- Otimização do pró-labore versus aplicação no mercado: resultado da otimização, resultado da aplicação e a Diferença;
- Investimento: contribuição mensal de otimização, total em contribuições de otimização, imposto de renda e total do investimento;
- Ganho do investimento: benefício base e otimizado com o 13º proporcional, ganho, estimativa de ganho até a expectativa de vida, Taxa de retorno mensal e Payback em meses.
Para Carlos: 36 contribuições de otimização, aposentadoria em 05/2043 aos 65 anos, benefício otimizado de R$ 4.980,00, ganho de R$ 1.610,00 por mês, taxa de retorno mensal de 2,71% e payback de 37 meses.
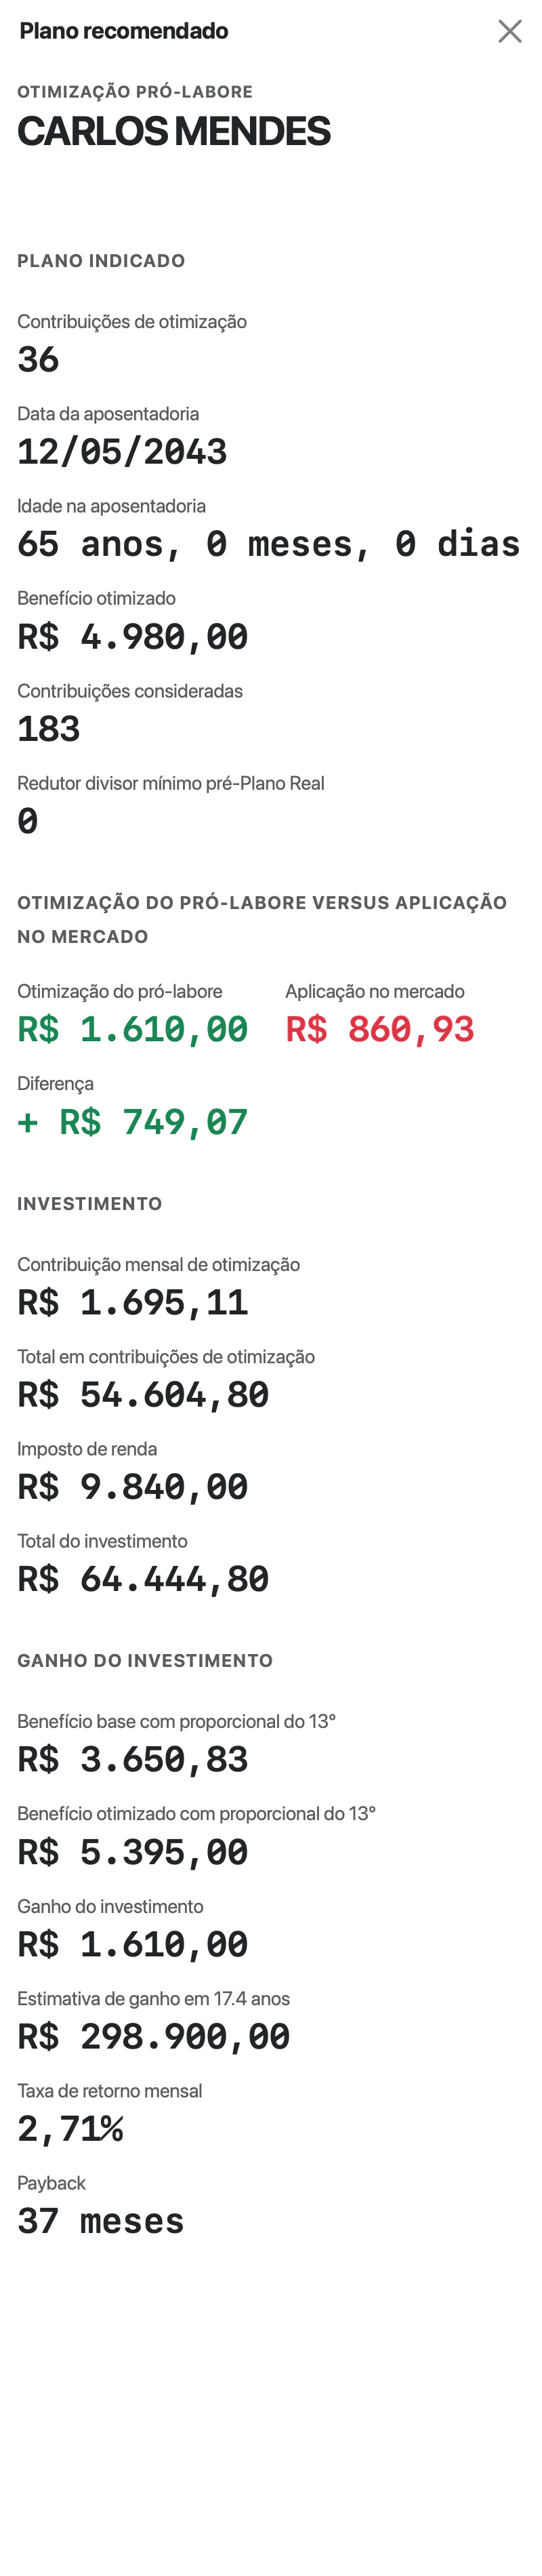
Painel Plano recomendado com a comparação entre otimizar e aplicar no mercado.
Tela real com dados fictícios.Se aparecer “Otimização não indicada” com “Recomenda-se apenas a manutenção da qualidade de segurado.”, nenhuma quantidade de contribuições a mais compensou nas premissas do Perfil. O cliente segue contribuindo só o necessário para manter a qualidade de segurado.
Indicadores de retorno
| Indicador | Onde aparece | O que é | Unidade |
|---|---|---|---|
| Taxa de retorno mensal | Plano recomendado; na Matriz, Taxa retorno e Taxa de retorno | Ganho mensal médio, com 13º, dividido pelo investimento. | % ao mês |
| Payback | Plano recomendado e tabela da Matriz | Meses de benefício, contados da aposentadoria e com 13º, até o ganho pagar o investimento, sem juros. | meses |
| Recuperação descontada | Linha de premissas do Sumário | Idade (ou data) em que o ganho, corrigido pela rentabilidade comparativa, paga o custo. | idade |
| Recuperação do investimento | Subaba Retorno | Meses depois da aposentadoria para recuperar o custo, com a rentabilidade comparativa. | meses |
Ler as outras subabas
| Subaba | O que mostra |
|---|---|
| Retorno | Recuperação do investimento (meses depois da aposentadoria para recuperar o custo adicional) e Vantagem financeira (ganho sobre o plano básico, em valores de hoje), com o mesmo seletor de cenário. |
| Memória de Cálculo | Contribuições originais (salários do CNIS usados e descartados) e Investimento por plano (custo para cada quantidade de contribuições, com a lista “Competências deste cenário”). O painel Contribuições do plano recomendado ( Expandir painel de contribuições) traz o Extrato de Contribuições com competência, salário de contribuição e valor atualizado. |
| Mercado | Acumulação e saque do produto financeiro: quanto o dinheiro das contribuições acumularia na rentabilidade comparativa e quanto daria para sacar por mês depois. mostra a tabela e volta ao gráfico. O painel Mercado ( Expandir painel de mercado) traz o Comparativo de rentabilidade e o resumo com benefício com abono anual, expectativa de vida, retorno a longo prazo, retorno líquido, investimento no benefício INSS e contribuição mensal. |
| Imposto de Renda | Gráfico Imposto de renda por ano, com renda salarial bruta, despesas dedutíveis e custo de imposto de renda do plano, e o Custo total estimado. |
Use Mercado para responder “e se eu aplicasse esse dinheiro?” e Imposto de Renda para mostrar o custo real de aumentar o pró-labore.
O que o cálculo considera sobre o pró-labore
| Item | O que a Rica faz |
|---|---|
| Contribuição do segurado | Usa a alíquota de cada valor do Perfil sobre o salário de contribuição (por exemplo, 11% ou 20%). |
| Contribuição patronal (CPP de 20% sobre o pró-labore) | Não entra no custo. Se a empresa recolhe a CPP (fora do Simples ou no Anexo IV), some esse custo por fora. Ela não aumenta o benefício. |
| Imposto de renda | Com Contribuições + IR, calcula o IR anual com a tabela progressiva do exercício 2024 (isenção até R$ 25.464,00 por ano e alíquotas de 7,5% a 27,5%), descontando o INSS e as deduções do Perfil. Não usa o desconto simplificado nem a isenção de 2026. O campo Dependentes só aumenta o limite de dedução de educação (R$ 4.000,00 por pessoa); a dedução por dependente não entra. |
| Plano simplificado (11% como contribuinte individual, indicador IREC-LC123) e MEI | Essas contribuições ficam fora da carência das aposentadorias por tempo de contribuição, com aviso na memória de cálculo. |
| Contribuição em atraso | Contribuinte individual, facultativo, doméstico e MEI com pagamento em atraso, fora da qualidade de segurado, não contam para carência. |
| Contribuição abaixo do salário mínimo | Não conta para carência até ser complementada. |
Carlos recolhe como contribuinte individual, sem CPP. Para um sócio, a CPP da empresa ficaria fora dos R$ 64.444,80; leve o número ao contador antes de fechar a recomendação.
Como usar na reunião
Mostre o mínimo e o ótimo no Sumário e deixe o cliente mover o seletor. Combine a quantidade de contribuições, abra Memória de Cálculo → Competências deste cenário para saber em quais meses aumentar o pró-labore e leve a lista ao contador. O ajuste do pró-labore na empresa é feito fora da Rica.
O que pode dar errado
| Sintoma | Causa | O que fazer |
|---|---|---|
| A página tem só a barra do topo. | Não há cálculo salvo, ou uma mudança no Extrato ou no Perfil apagou o anterior. | Clique em Atualizar cálculo de otimização. |
| O botão Atualizar cálculo de otimização está apagado. | A pessoa não tem CNIS importado. | Importe o CNIS. |
| “Recalcule a otimização para atualizar o mínimo e a faixa viável pelos critérios do plano recomendado.” | O resultado salvo é anterior aos critérios atuais. | Clique em . |
| “Nenhum plano parcial atende aos critérios da recomendação com vantagem sobre o plano básico.” | Nenhuma quantidade de contribuições compensa nas premissas. | Revise rentabilidade comparativa, expectativa de vida e IR no Perfil; se fizerem sentido, a recomendação é manter o básico. |
| O custo parece baixo. | O Perfil está em Contribuições, sem o IR do pró-labore. | Mude para Contribuições + IR no Perfil, salve e recalcule. |
| Cliente CLT sem pró-labore. | A otimização supõe que a pessoa escolhe o próprio salário de contribuição. | Use só a Matriz para esse cliente. |