Exemplo: renda na aposentadoria
Carlos Mendes é autônomo e vive do pró-labore. Nasceu em 01/04/1978 e quer parar aos 65 anos com R$ 10.000,00 por mês durante 20 anos. Já tem R$ 50.000,00 investidos. Ana usa a taxa de 0,50% ao mês como premissa.
A realização separa as duas fases. O resultado modela as retiradas. O processo modela os aportes até lá. A aposentadoria pública de Carlos entra em outra análise: veja Previdência.
Definir a fase de renda
- Em Estúdio → Objetivos, crie o objetivo financeiro Renda na aposentadoria.
- Crie a realização com o + na borda do objetivo e abra o bloco Novo Resultado.
- Em Nome do resultado, escreva “Renda mensal a partir dos 65”.
- Escolha Tipo de lançamento Saída e Frequência M.
- Ao lado de Data de início, clique em Calcular data de início por idade.
- Em Pessoa de referência, escolha Carlos. Confira Data de nascimento 01/04/1978, informe Idade 65 e clique em Confirmar data. A data de início fica 01/04/2043.
- Em Ocorrências, informe 240. A data de fim é calculada.
- Em Valor por ocorrência, informe R$ 10.000,00. Em Taxa, 0,50.
Em vez de digitar as ocorrências, você pode usar Calcular data de fim por expectativa de vida. Confira as ocorrências que a Rica conta entre as duas datas.
O resumo do resultado mostra “Capital necessário em 01/04/2043: R$ 1.402.786,78”. É o valor que paga as 240 retiradas com o rendimento de 0,50% ao mês entre elas. Somar as retiradas daria R$ 2.400.000,00.
Calcular os aportes
- No processo, escreva “Aportar para a aposentadoria” e escolha Investimento.
- Data de início 01/11/2026, com Usar início do resultado ligado. Os aportes terminam em 01/04/2043.
- Frequência dos aportes Mensal.
- Critério de acúmulo Capital necessário.
- Saldo inicial disponível R$ 50.000,00 e Taxa 0,50.
- Leia o aporte calculado em Valor por ocorrência e confira a tabela com Exibir tabela.
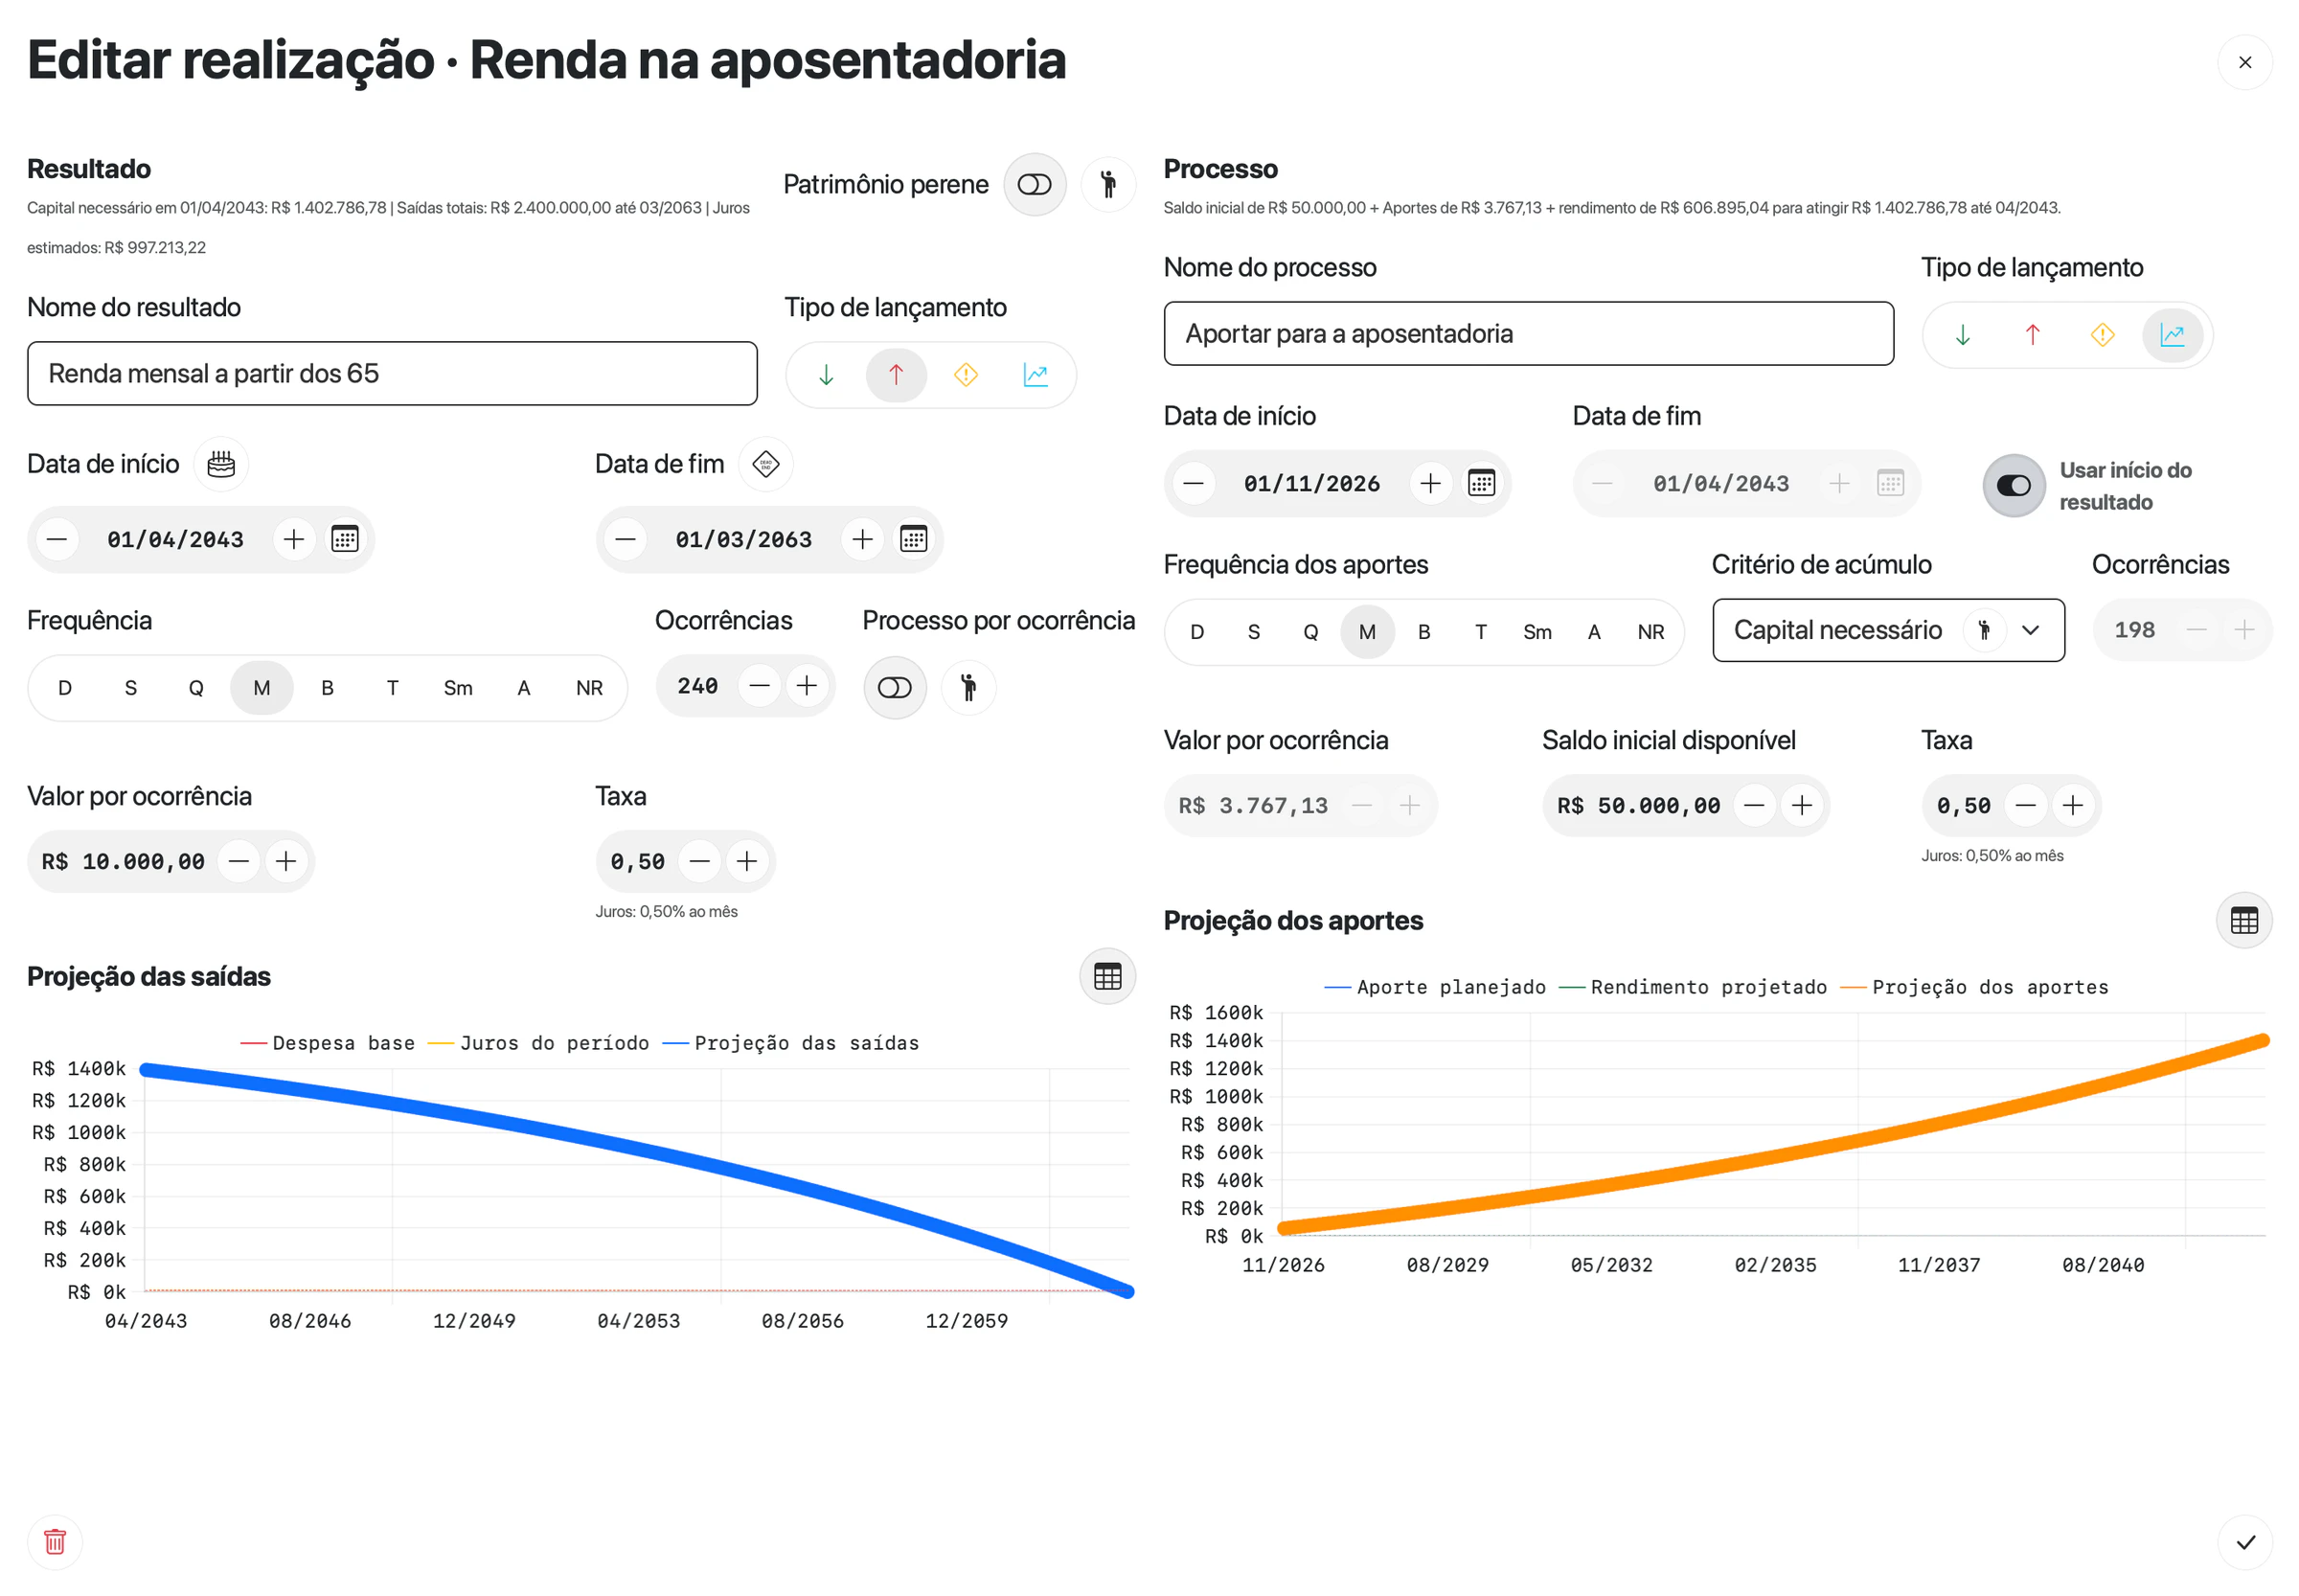
O resumo do resultado mostra o capital necessário no primeiro dia da aposentadoria.
Tela real com dados fictícios.Comparar com patrimônio perene
Patrimônio perene aparece porque o resultado é Saída recorrente. Ele calcula o patrimônio que paga cada retirada só com o rendimento.
- No resultado, ligue Patrimônio perene.
- O resumo passa a mostrar “Patrimônio perene necessário em 01/04/2043: R$ 2.000.000,00”: R$ 10.000,00 divididos por 0,50%.
- Compare o novo aporte calculado com o anterior.
| Cenário | Patrimônio em 01/04/2043 | Depois de 20 anos |
|---|---|---|
| Capital necessário | R$ 1.402.786,78 | O patrimônio se esgota na última retirada. |
| Patrimônio perene | R$ 2.000.000,00 | O principal continua lá. |
Com Patrimônio perene ligado, a data de fim do processo segue o início do resultado. A taxa do resultado precisa ser maior que zero. Sem ela, a tela mostra “Informe uma taxa maior que zero para preservar o patrimônio.”
Passe o mouse em Ajuda sobre patrimônio perene para ver o exemplo da tela: R$ 40 mil por mês a 1% ao mês pedem R$ 4 milhões. A taxa é premissa, não promessa de rentabilidade.
Testar um aporte possível
Se o aporte calculado não couber no pró-labore de Carlos:
- Mude o critério para Manual e digite o aporte que ele consegue.
- Leia o saldo projetado no resumo do processo e compare com o capital necessário.
- Discuta as alternativas: adiar a data, reduzir a renda ou aumentar os aportes.
- Grave o cenário escolhido.
Criar a meta da fase de aportes
| Campo | Valor |
|---|---|
| Nome da meta | Aportes da aposentadoria |
| Tipo de meta | Investimento |
| Frequência | Mensal |
| Ocorrências | 198 (de 01/11/2026 a 01/04/2043) |
| Valor objetivo | O aporte combinado |
| Caixas | Aposentadoria, com a categoria Aporte aposentadoria |
| Projetos | O projeto pessoal de Carlos |
A meta acompanha os aportes. Cumprir a meta do mês não garante a renda futura: a renda depende também da taxa e do prazo. Revise as premissas com Carlos uma vez por ano.