Ler um contrato de dívida
A subaba Contratos mostra cada empréstimo ou financiamento com os dados que o banco envia pelo Open Finance: taxas, tarifas, encargos, garantias, pagamentos e quanto custa esperar para quitar. Use quando o cliente pergunta se vale antecipar parcelas ou quitar uma dívida.
Os contratos são os mesmos de Parcelas. Sem empréstimos sincronizados pelo Open Finance, a tela mostra Nenhum contrato sincronizado.
Abrir um contrato
- Com o cliente em atendimento, abra Estúdio → Análises → Dívidas → Contratos.
- Escolha como agrupar: Organizar por instituição ou Organizar por tipo de contrato.
- Clique em Mostrar contratos no grupo.
- Clique em Detalhar contrato no contrato que quer ler. Só um contrato fica aberto por vez.
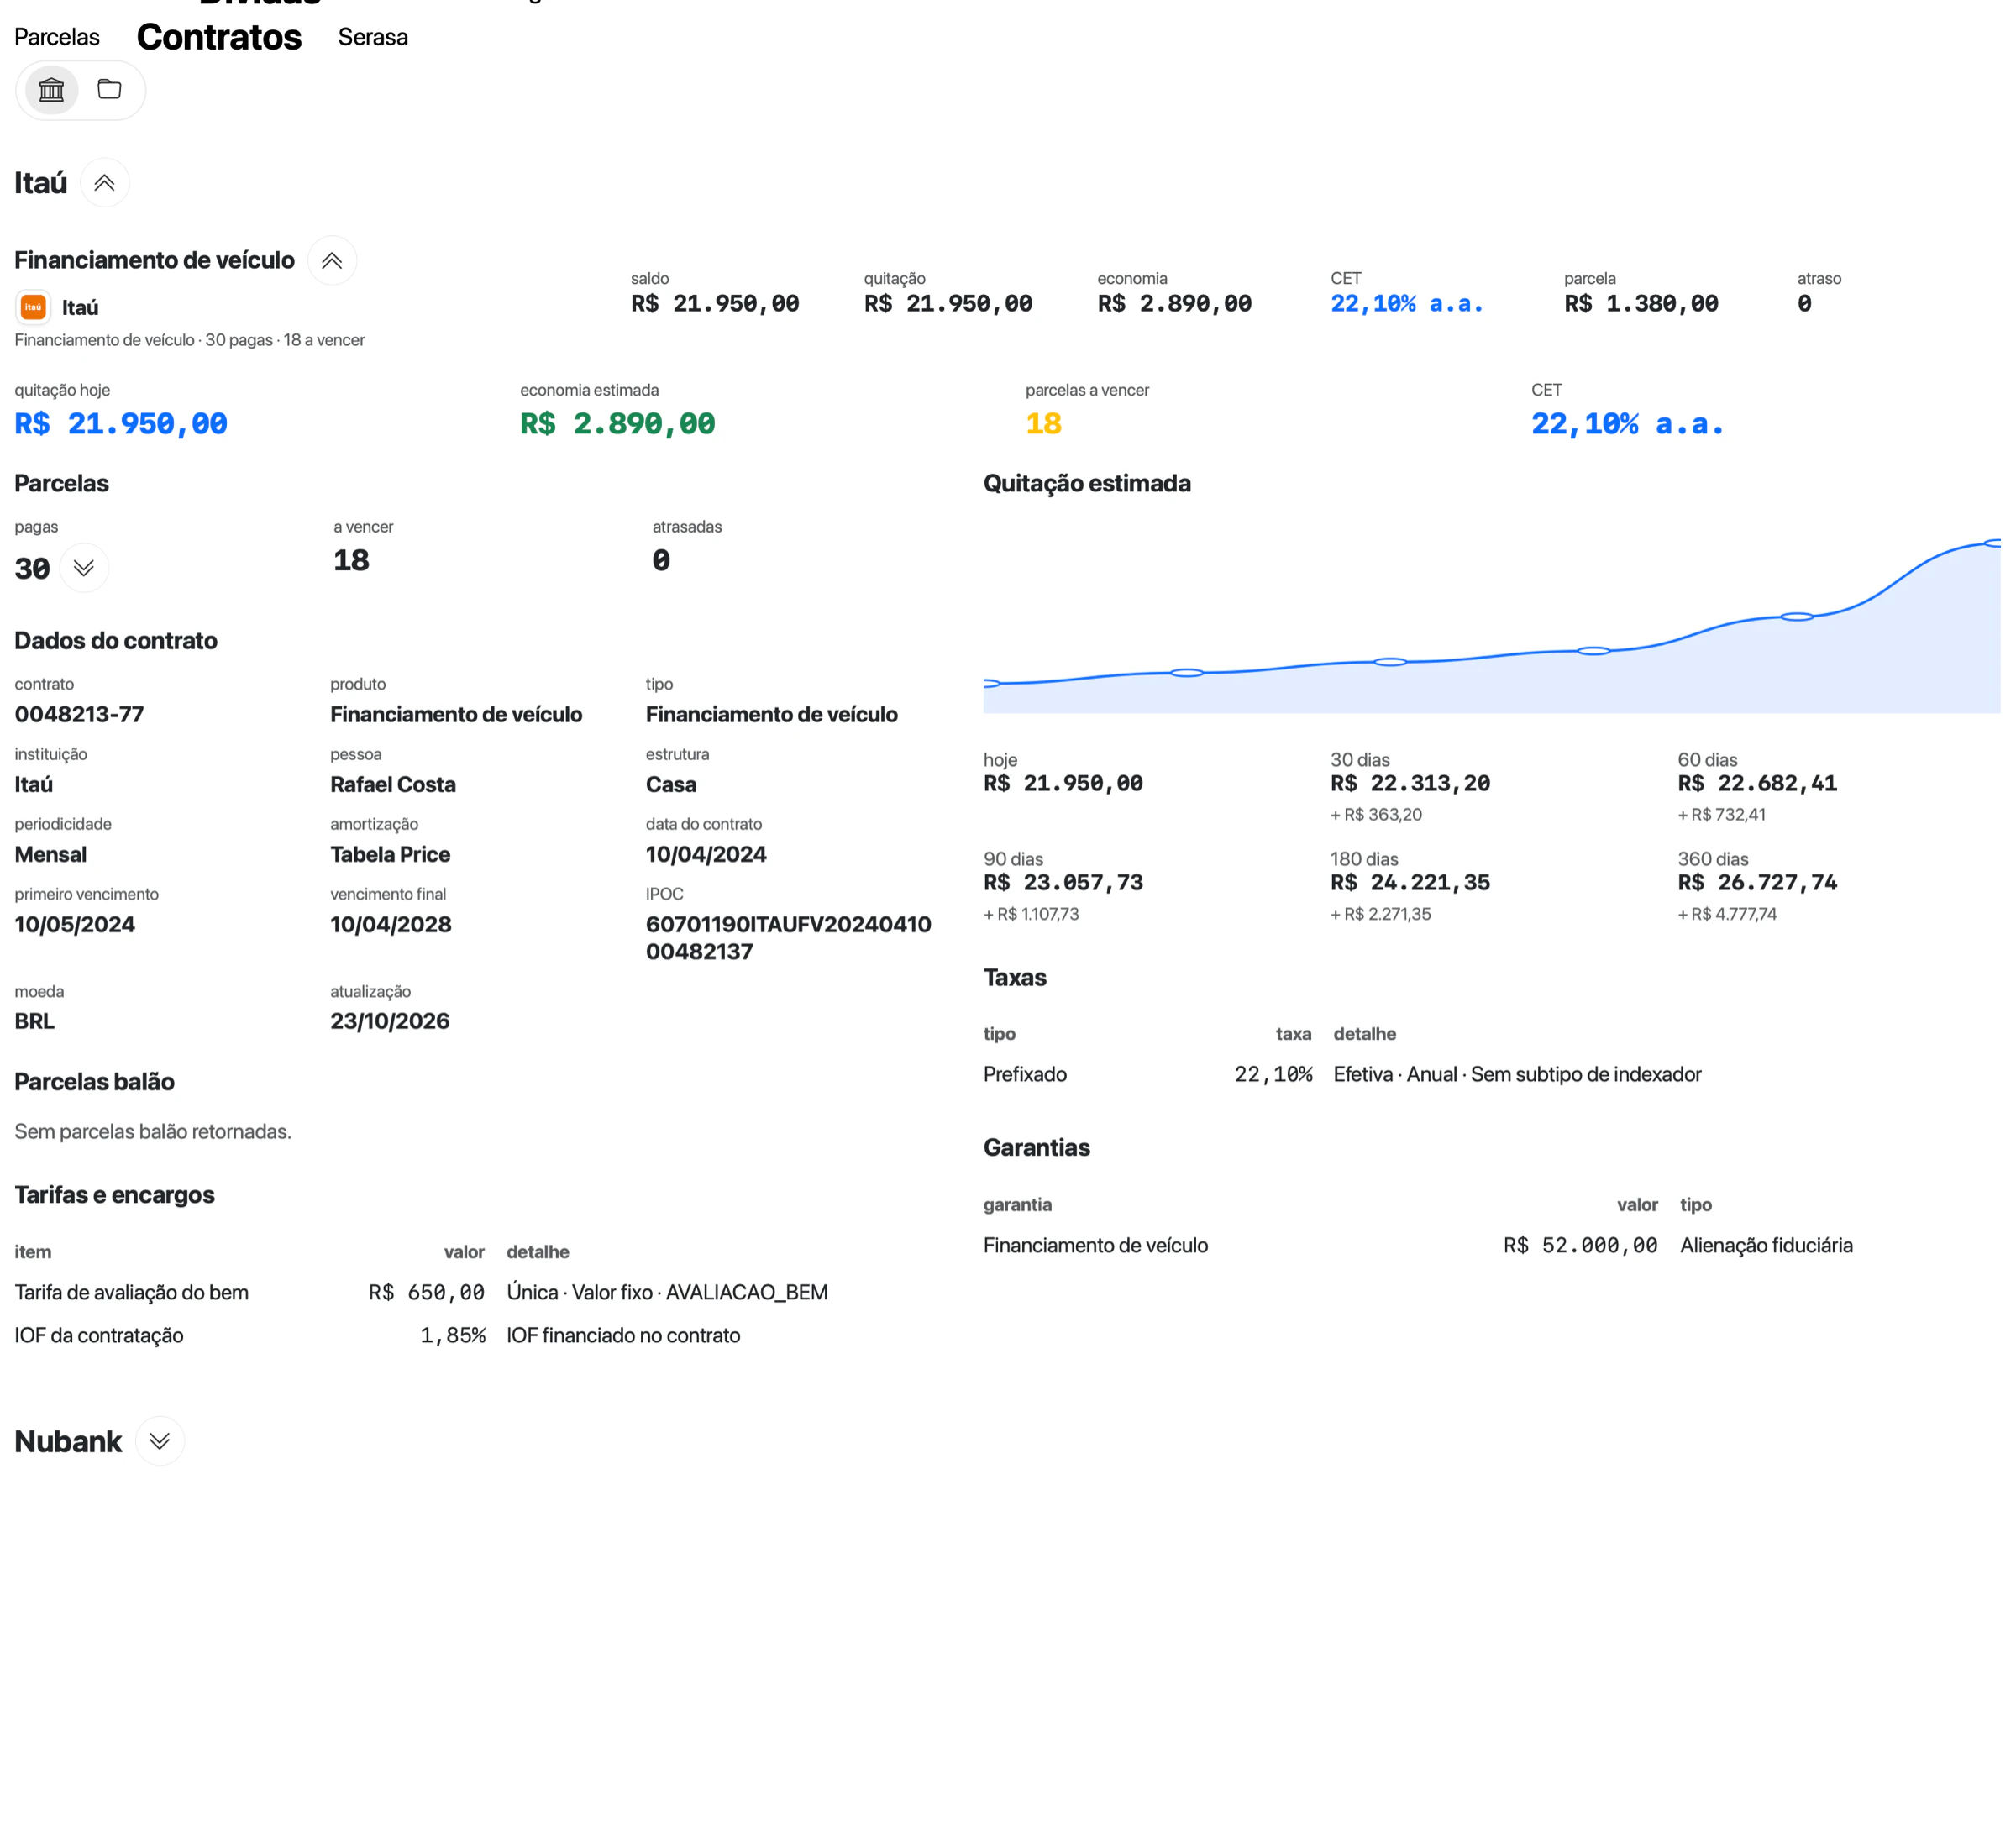
Financiamento de Rafael aberto. A curva mostra quanto o saldo cresce se a quitação esperar.
Tela real com dados fictícios.Como ler a linha do contrato
Abaixo do nome aparecem o tipo e as contagens, como “Financiamento de veículo · 30 pagas · 18 a vencer”. Ao lado:
| Campo | O que é | Como a Rica calcula |
|---|---|---|
| saldo | Quanto falta pagar | Saldo devedor informado pelo banco. Sem essa informação, o valor contratado. |
| quitação | Valor de referência para quitar hoje | Igual ao saldo. A Rica não consulta o valor de quitação no banco. |
| economia | Quanto o cliente deixa de pagar se quitar hoje | Parcela média × (parcelas a vencer + atrasadas) − quitação. Nunca fica negativa. |
| CET | Custo efetivo total ao ano | Informado pelo banco. |
| parcela | Parcela média | Média dos pagamentos informados ou, sem pagamentos, valor contratado ÷ parcelas. |
| atraso | Parcelas em atraso | Informado pelo banco. |
Exemplo: no financiamento do Itaú, 18 parcelas a vencer × R$ 1.380,00 = R$ 24.840,00. Quitar hoje por R$ 21.950,00 evita R$ 2.890,00 em juros futuros.
O que aparece ao detalhar
| Bloco | O que mostra |
|---|---|
| Resumo | quitação hoje, economia estimada, parcelas a vencer e CET. |
| Parcelas | Quantas estão pagas, a vencer e atrasadas. Detalhar parcelas pagas abre os pagamentos com parcela, data, valor e detalhe (como “pagamento acima da parcela”). |
| Dados do contrato | Número do contrato, produto, tipo, instituição, pessoa, projeto (com o rótulo “estrutura”), periodicidade, amortização, datas, código IPOC, moeda, CNPJ do consignatário e data da última atualização. Só aparecem os campos que o banco enviou. |
| Parcelas balão | Parcelas extras com data e valor, quando existem. |
| Tarifas e encargos | Tarifas contratadas (como tarifa de cadastro) e encargos (IOF, multa e juros por atraso), em reais ou em %. |
| Quitação estimada | Valor para quitar hoje, em 30, 60, 90, 180 e 360 dias, com o custo de esperar. |
| Taxas | Taxas de juros, prefixadas ou pós-fixadas, com indexador (CDI, IPCA). |
| Garantias | Garantias como alienação fiduciária do veículo, com valor. |
Quando o banco não envia um bloco, a tela mostra mensagens como “Sem taxas retornadas.” ou “Sem garantias retornadas.”.
Como ler a quitação estimada
A curva parte do valor de quitação de hoje e aplica o CET pelo tempo de espera: valor × (1 + CET) elevado a (dias ÷ 365). O número pequeno embaixo de cada ponto é o custo de esperar.
| Quando quitar | Valor estimado | Custo de esperar |
|---|---|---|
| hoje | R$ 21.950,00 | sem custo |
| 30 dias | R$ 22.313,20 | + R$ 363,20 |
| 90 dias | R$ 23.057,73 | + R$ 1.107,73 |
| 360 dias | R$ 26.727,74 | + R$ 4.777,74 |
A conta não desconta as parcelas pagas no meio do caminho. Use a curva para mostrar a ordem de grandeza do custo do tempo, e peça ao banco o valor oficial de quitação antes de qualquer decisão.
Usar na reunião
Para a Família Costa, Ana Ribeiro abre primeiro o crédito pessoal de Marina (CET 43,20% a.a.). Quitar hoje o saldo de R$ 4.180,00 economiza R$ 300,00 em relação às 7 parcelas restantes (R$ 4.480,00), e o valor cabe na reserva. Depois abre o financiamento do carro: a economia é maior em reais (R$ 2.890,00), mas o saldo de R$ 21.950,00 pesa mais na reserva.
O que pode dar errado
| Sintoma | Causa | O que fazer |
|---|---|---|
| “Nenhum contrato sincronizado” | Não há empréstimo do Open Finance | Confira as conexões no Hub. |
| CET com “--” e curva plana | O banco não enviou o CET | A curva fica igual em todos os prazos. Peça o CET ao cliente ou ao banco. |
| economia zerada | A parcela média × parcelas restantes não passa do saldo | Confira os pagamentos em Detalhar parcelas pagas. |
| O valor de quitação difere do que o banco informou | A Rica usa o saldo devedor como referência | Use o valor do banco na decisão. |
| Contrato aparece com “Instituição não informada” | A conexão não trouxe o nome do banco | Atualize a conexão no Hub. |